
Innovación y negocios


por Redacción Mendoza Económico
El Ministerio de Economía anunció que el Fondo de Garantía de Sustentabilidad (FGS) de ANSES destinará hasta $2 billones a un nuevo esquema de fondeo bancario para créditos destinados a la primera vivienda. La medida busca resolver el histórico descalce de plazos del sistema financiero argentino, donde los depósitos se renuevan cada 30 días pero las hipotecas requieren horizontes de 20 o 30 años.
El esquema se instrumentará mediante licitaciones sucesivas de plazo fijo a tasa fija, por hasta $200.000 millones por convocatoria, con un máximo del 20% del monto por banco. Una vez constituido el depósito, las entidades tendrán 90 días corridos para aplicar los fondos, en dos tramos posibles: uno a un año (UVA + 2,50%) y otro a cinco años (UVA + 4,5%).
Para el tomador final, el programa fija una tasa máxima de UVA + 7,50%, un plazo mínimo de 15 años y un tope de 150.000 UVA por préstamo.
A diferencia de otros programas, el FGS no otorga los créditos ni asume riesgo crediticio: solo provee fondeo. Son los bancos los que evalúan cada operación y deciden si prestan. Desde Economía estiman que la medida podría alcanzar a 18.000 familias, en un contexto donde toda la cartera hipotecaria del país ronda los US$11.000 millones frente a un FGS que administra US$75.000 millones en activos.
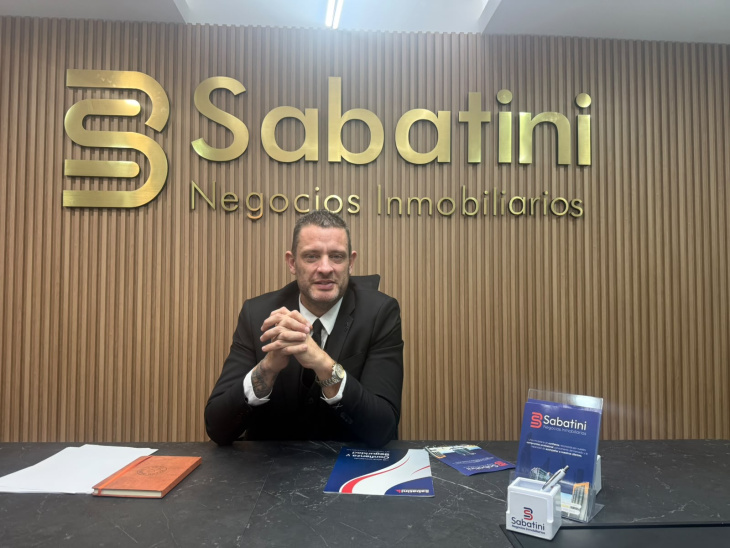
Andrés Sabatini Ceo de Sabatini Negocios Inmobiliarios
El programa se diferencia de los planes previos: el Procrear original (2012-2015) subsidiaba la tasa de forma directa; los UVA de la gestión Macri (2016-2019) actualizaban la cuota por inflación; entre 2020 y 2023 el esquema volvió a ser 100% estatal; y desde 2024 la banca privada retomó los UVA sin subsidio, con tasas de entre 4% y 8,5%. La novedad ahora es que el Estado no subsidia la tasa al tomador, sino que fondea al banco para que preste en mejores condiciones.
Para Andrés Sabatini, CEO de Sabatini Negocios Inmobiliarios, el crédito hipotecario nunca moviliza una sola operación: cada hipoteca puede generar hasta cuatro operaciones vinculadas, entre nuevas compraventas, mudanzas, refacciones y equipamiento. "Reactivar el crédito es reactivar la construcción, el comercio y el empleo", sostiene el empresario, quien remarca que el verdadero impacto del programa se medirá cuando los $2 billones anunciados se conviertan en créditos concretos.
El desafío, coinciden en el sector, pasa ahora por la implementación: qué condiciones ofrecen finalmente los bancos y cuántas familias logran, en los hechos, acceder a una escritura.


