
Datos polémicos


por Redacción Mendoza Económico
La economía argentina comenzó el segundo semestre con una contracción que borró la mejora de junio y volvió a exponer las dificultades de los sectores ligados al mercado interno. El Estimador Mensual de Actividad Económica (EMAE), publicado por el INDEC el 24 de septiembre, cayó 2,9% frente al mes anterior en términos desestacionalizados y retrocedió 1,4% respecto de julio de 2025. Fue la mayor baja mensual desde los primeros meses de la pandemia.
El crecimiento acumulado entre enero y julio todavía se ubicó en 1,7% interanual. Pero ese saldo positivo convivió con una pérdida de impulso: hasta junio, la expansión acumulada había sido de 2,2%. La diferencia importa porque el promedio del año y la evolución más reciente describen aspectos distintos. Una economía puede conservar crecimiento frente al año anterior y, al mismo tiempo, atravesar un período de retroceso.
La caída llegó después de una recuperación de junio que también resultó menor a la informada inicialmente. Según la revisión recogida por La Nación, aquel avance mensual pasó del 0,8% al 0,3%. Julio no sólo interrumpió esa mejora: la superó ampliamente en sentido contrario.
El deterioro alcanzó a ocho de las quince ramas que integran el indicador. El comercio mayorista, minorista y las reparaciones cayeron 5,1% interanual; la industria manufacturera, 4,6%. Entre ambos sectores restaron 1,3 puntos porcentuales a la variación del EMAE, una incidencia decisiva sobre el resultado general.
La construcción bajó 3,3%, la intermediación financiera retrocedió 3% y el transporte y las comunicaciones disminuyeron 1,5%. Esas variaciones corresponden a la comparación con julio de 2025, no al movimiento frente a junio. El retroceso comercial y fabril se inscribe, así, en un cuadro más amplio de debilidad.
Hubo actividades con resultados positivos. Hoteles y restaurantes crecieron 2,5% y electricidad, gas y agua avanzaron 1,9%. Pero los mayores aportes provinieron de la pesca, la explotación de minas y canteras y el agro. La pesca registró una variación interanual extraordinaria, de 424,5%; minas y canteras aumentó 8,4%, y agricultura, ganadería, caza y silvicultura, 0,7%.
Esos tres sectores sumaron un punto porcentual al indicador, de acuerdo con el desglose difundido. El aporte no alcanzó para neutralizar las bajas de comercio e industria, a las que se agregaron las de otras ramas. La distancia entre las actividades que crecen y las que retroceden volvió a determinar el balance del mes.
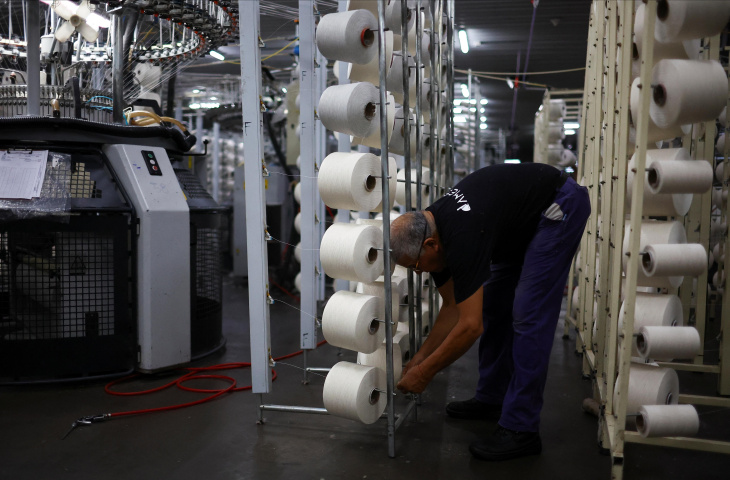
La industria textil entre las mas comprometidas en su futuro
Luis Caputo atribuyó el resultado a “shocks transitorios”. El ministro mencionó una menor disponibilidad de gas para la industria, lluvias y nevadas superiores a los promedios históricos y una reducción de las horas trabajadas en algunos sectores durante el Mundial de fútbol.
Su lectura se apoyó también en el crecimiento acumulado y en el avance de 0,2% mensual del componente tendencia-ciclo, la serie que procura identificar el movimiento subyacente de la actividad. Caputo sostuvo que ese indicador había alcanzado un máximo histórico. La explicación sobre el efecto del clima, el gas y el torneo corresponde a la evaluación del ministro.
Las interpretaciones privadas incorporaron otros condicionantes. Gonzalo Carrera, economista de Equilibra, señaló que el resultado había sido peor al esperado y vinculó la debilidad de las actividades no primarias con un tipo de cambio bajo, salarios reales sin recuperación y un crédito que no termina de reactivarse. Admitió que factores coyunturales pudieron agravar el desempeño.
Justina Gedikian, analista de Cohen, destacó el rezago de los sectores intensivos en empleo. Según su evaluación, el impulso de las actividades primarias no fue suficiente para sostener al conjunto. Esa observación sitúa la discusión más allá de la variación de un mes: la recuperación sigue sin extenderse de manera pareja entre las distintas ramas.
La magnitud del retroceso abrió el debate sobre la posibilidad de encadenar dos trimestres consecutivos de contracción, la definición habitual de recesión técnica. El dato de julio, por sí solo, no confirma ese escenario: todavía resta conocer la evolución de agosto y septiembre.
Camilo Tiscornia, director de C&T Asesores Económicos, consideró posible una reversión parcial en agosto, precisamente por lo excepcional de la caída. Mariángel Ghilardi, de Abeceb, describió una economía volátil, sin una trayectoria de crecimiento consolidada, y anticipó una evolución irregular.
La posibilidad de un rebote no elimina el problema del punto de partida. Para Carrera, aun una recuperación importante podría resultar insuficiente para evitar otra baja trimestral. El próximo dato deberá mostrar cuánto del retroceso fue transitorio y si la mejora alcanza al comercio, las fábricas y la construcción, los sectores que volvieron a quedar rezagados.


