
Eventos


por Marcelo López Alvarez
La economía argentina enfrenta un deterioro que se expresa tanto en las pantallas del mercado como en las compras de los hogares. El riesgo país cerró el lunes en 628 puntos, después de alcanzar los 642 durante la rueda, mientras los últimos registros de actividad y consumo mostraron nuevas caídas. Frente a esas señales, Javier Milei sostuvo que “no hay recesión” y describió el escenario como una “desaceleración del ritmo de expansión”.
La diferencia entre el diagnóstico presidencial y los indicadores atraviesa una discusión decisiva para el Gobierno. El programa económico necesita recuperar el acceso al financiamiento y acumular divisas, pero encuentra un crédito más caro, una recuperación productiva que no se consolida y mayores dudas sobre los compromisos de deuda posteriores a 2027.
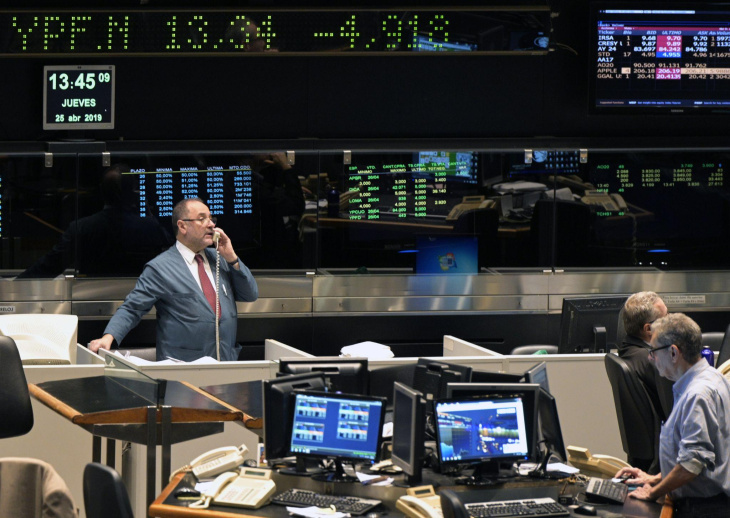
Los mercados empiezan a mostrar desconfianza en el programa de Milei y crece el Riesgo País
El aumento del riesgo país desde los 609 puntos del viernes hasta los 628 del lunes coincidió con otra jornada negativa para los activos argentinos. El Merval perdió 3,3% y acumuló una caída de 8,6% en siete ruedas consecutivas de retrocesos. Los bonos soberanos en dólares bajaron, en promedio, 0,6%.
El contexto internacional explica una parte de la presión. Los rendimientos de los bonos estadounidenses a diez y treinta años subieron al 5,25% y al 5,56%, respectivamente. Sin embargo, las dificultades argentinas no se agotan en ese escenario.
Según una estimación de Fernando Marull y Asociados, unos 30 puntos de la suba reciente del riesgo país respondieron a factores externos y más de 120 a cuestiones internas. La consultora incluye en ese diagnóstico la actividad económica, las condiciones de financiamiento y el riesgo electoral.
La desconfianza resulta especialmente visible al comparar plazos. Mientras los bonos con vencimiento en octubre de 2027 ofrecen un rendimiento cercano al 4%, la tasa implícita para el año siguiente alcanza el 20%. En julio se ubicaba en el 11%, con un riesgo país próximo a los 400 puntos. La diferencia refleja las dudas sobre la continuidad del esquema financiero después del actual mandato.
Milei atribuye parte de esas reservas a la incertidumbre política y a un eventual regreso del populismo. Entretanto, el Tesoro evitó emitir deuda en dólares en las últimas tres licitaciones locales, para no aceptar tasas de dos dígitos.
Esa decisión pone en duda el programa presentado por Luis Caputo para conseguir US$5.000 millones mediante el Bonar 2029, destinados al financiamiento de 2027, y vuelve a instalar inquietudes sobre la capacidad de afrontar los compromisos.
La dificultad para refinanciar vencimientos se combina con una menor velocidad de compra de divisas. El Banco Central pasó de adquirir entre US$80 millones y US$90 millones diarios en julio a unos US$40 millones en agosto. En septiembre, el promedio se redujo a US$12 millones por jornada.
Sin nuevas colocaciones de deuda, los pagos consumen recursos oficiales. La expectativa de una abundancia de dólares que permita atender simultáneamente los vencimientos y sostener el esquema cambiario contrasta, por ahora, con ese menor ritmo de compras.
Para contener las expectativas de devaluación, el equipo económico interviene mediante la venta de bonos ajustados al tipo de cambio y la administración de la liquidez en pesos. En ese marco, el dólar se mantuvo entre $1.520 y $1.530.
Desde la última elección, la cotización oficial avanzó apenas 5%, frente a una inflación acumulada del 28%. Pese a esa diferencia, el Gobierno sigue rechazando la existencia de atraso cambiario.
Los datos del INDEC muestran que la actividad económica cayó en julio 2,9% respecto de junio, en la medición sin efectos estacionales, y 1,4% interanual. El componente tendencia ciclo, que atenúa las fluctuaciones, registró una mejora de 0,2%. Son mediciones diferentes que deben leerse conjuntamente.
El segundo trimestre ya había mostrado una contracción de 0,6% frente al primero. Para establecer si se produjeron dos trimestres consecutivos de caída todavía falta conocer el resultado completo del tercero. La recesión técnica es una posibilidad, no un hecho confirmado.
JP Morgan, por su parte, recortó su previsión de crecimiento para 2026 del 2,7% al 1,5% y proyectó una contracción anualizada del 4% para el tercer trimestre. Esa proyección no constituye una caída trimestral ya registrada.
El consumo tampoco ofrece señales de alivio. Las ventas de supermercados a precios constantes disminuyeron 2,1% interanual en julio y acumularon una baja del 2,7% en los primeros siete meses del año. Aunque corresponden a un canal comercial específico, muestran la debilidad de la demanda, incluso en un contexto favorable para las exportaciones agrícolas y energéticas.
La discusión sobre cómo definir el momento económico sigue abierta. Las caídas de actividad y consumo, el encarecimiento del crédito y la menor compra de dólares ya tienen registros concretos. Para el Gobierno, defender el rumbo no alcanza: la recuperación anunciada necesita expresarse en la producción, el empleo y los ingresos de los hogares.


