
Cuesta Abajo


por Redacción Mendoza Económico
Las dificultades de las familias para cumplir con sus deudas llegaron al Congreso con dos propuestas enfrentadas y un panorama financiero que todavía ofrece pocas señales de alivio. La morosidad del crédito extrabancario alcanzó el 33,9% en agosto, según una estimación de la consultora 1816. Al mismo tiempo, Diputados avanzó con dictámenes que discrepan sobre la respuesta: mejorar la información para prevenir nuevos incumplimientos o establecer condiciones para refinanciar las obligaciones existentes.
El oficialismo consiguió el despacho de mayoría en las comisiones de Finanzas y de Defensa del Consumidor, acompañado por el PRO y la UCR. Reunió 32 firmas, frente a las 27 de la propuesta acordada entre Unión por la Patria, Provincias Unidas y la Coalición Cívica. Argentina Federal presentó una tercera alternativa.
El resultado del 29 de septiembre ordenó las posiciones parlamentarias, pero todavía no hay una ley aprobada ni un mecanismo nuevo de alivio en vigencia. La discusión deberá continuar en el recinto, donde el número de firmas de las comisiones no asegura el desenlace.
Los datos de agosto muestran diferencias importantes entre prestamistas. Dentro del sistema financiero, la mora de las familias bajó del 12,9% al 12,8%. La de las empresas aumentó del 3,6% al 3,8%, mientras el indicador total del crédito al sector privado permaneció en el 7,7%.
Fuera de los bancos, el deterioro siguió. Los préstamos de fintech, billeteras y otros proveedores no financieros acumularon 21 aumentos mensuales consecutivos de la irregularidad. Ese circuito representa aproximadamente el 17% del financiamiento a los hogares.
El 33,9% corresponde al crédito de ese segmento, no al porcentaje de familias argentinas endeudadas. Tampoco permite atribuir la misma situación a cada plataforma. La distinción importa porque el promedio bancario y el extrabancario describen carteras diferentes.
El relevamiento de 1816 se basa en información de la Central de Deudores del Banco Central y anticipa los resultados de agosto. Se trata de una estimación privada, previa al informe bancario definitivo del período.
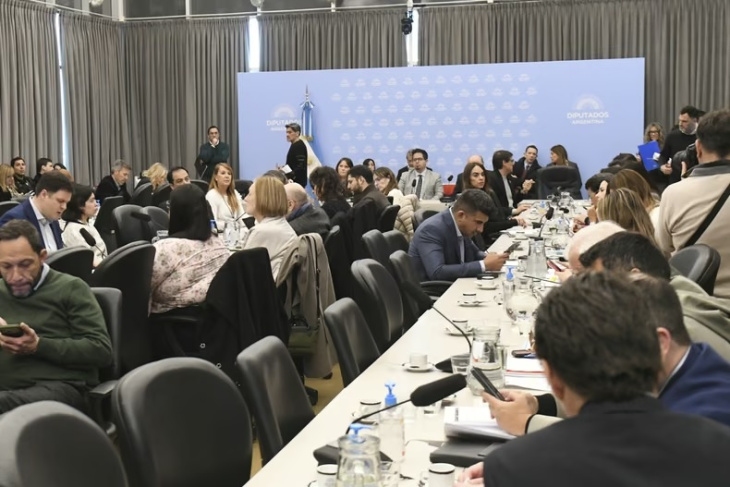
Las Comisiones de Diputados firmaron dos dictamenes de propuestas para el problema de mora
Los hogares ya renegociaron deudas por más de $2,7 billones. En agosto, los saldos refinanciados representaron el 3,8% del crédito familiar y el 0,8% del empresario, máximos en las series analizadas.
Para 1816, ese proceso podría contribuir a reducir la morosidad en los próximos meses. También detectó una menor participación de los atrasos bancarios de menor duración, una señal que considera relevante para anticipar la trayectoria de los incumplimientos.
La expectativa requiere cautela. Refinanciar reorganiza los pagos, pero no elimina la obligación. Además, el crédito en pesos al sector privado sigue prácticamente en el mismo nivel real que en julio de 2025. La leve mejora observada en los bancos todavía convive con dificultades persistentes fuera de ellos.
La propuesta oficialista se concentra en transparencia crediticia, educación financiera y prevención del fraude digital. Busca que los usuarios dispongan de información clara sobre el costo de las operaciones, puedan revisar sus deudas y conozcan su perfil de riesgo.
El texto incorpora mecanismos de protección al contratar por medios digitales, pero no impone una refinanciación obligatoria ni topes de tasas para quienes ya están en mora. Silvana Giudici defendió ese criterio con el argumento de que las restricciones propuestas por la oposición pueden perjudicar el mercado del crédito.
El despacho opositor procura actuar sobre las obligaciones acumuladas. Plantea una emergencia de 180 días y un régimen de regularización para deudas comprendidas dentro de un límite equivalente a dos canastas básicas totales del hogar tipo 2.
Contempla planes de al menos 12 meses, cuotas que no excedan el 30% de los ingresos y condonación de intereses punitorios. El capital no se elimina. La iniciativa también prevé límites al costo financiero y medidas frente a prácticas abusivas de cobranza.
Pablo Juliano sostuvo que la prevención resulta insuficiente para quienes ya no pueden pagar. La diferencia entre ambos proyectos está precisamente allí: en cuánto debe intervenir el Congreso sobre compromisos asumidos antes de la eventual ley.
Argentina Federal propuso otra vía: unificar deudas en una operación con tasa fija máxima del 35%, para personas con ingresos que no superen diez salarios mínimos. Sus dos firmas quedaron en un despacho propio.
Las negociaciones deberán resolver qué texto reúne respaldo suficiente. La fecha de la sesión no está confirmada, aunque se mencionó el 7 de octubre como una posibilidad.
Hasta entonces, las condiciones proyectadas siguen siendo propuestas. Los hogares continúan obligados por sus contratos actuales, mientras la próxima medición deberá mostrar si las refinanciaciones y la pequeña baja de la mora bancaria se traducen en una mejora sostenida.


