
Plataformas de movilidad


por Redacción Mendoza Económico
Brasil llegará a las elecciones presidenciales del próximo 4 de octubre con una discusión económica que atraviesa la campaña: cómo ordenar las cuentas públicas y contener la inflación sin agravar el costo sobre la actividad y el empleo. Según Oxford Economics, una reelección de Luiz Inácio Lula da Silva abriría el camino a una corrección fiscal gradual, apoyada en mayores impuestos. Un triunfo de Flávio Bolsonaro, en cambio, daría lugar a recortes de gasto más intensos al comienzo de la gestión, posiblemente acompañados por una breve recesión.
La diferencia entre ambos escenarios reside tanto en los instrumentos como en los tiempos y las prioridades. Mientras Lula privilegiaría los salarios reales y el empleo, Bolsonaro pondría mayor énfasis en reducir la inflación. La consultora considera, de todos modos, que ambos mantendrían un enfoque equilibrado.
El próximo gobierno deberá actuar sobre unas cuentas públicas exigidas. Según los datos del Banco Central difundidos a fines de agosto, el déficit fiscal bajó en julio al 9,34% del producto interno bruto, pero la deuda pública aumentó 0,6 puntos porcentuales y alcanzó el 82,5% del PIB.
A esa situación se suma una inflación que volvió a sorprender. A principios de septiembre, los precios al consumidor registraron una suba interanual del 4,47%, por encima de todas las previsiones de una encuesta de Bloomberg, cuyo promedio era del 4,32%. El incremento mensual llegó al 0,7% y también superó las estimaciones. La variación anual continúa por encima de la meta del 3%.
Oxford Economics mantiene una victoria ajustada de Lula como escenario central, aunque con menor convicción ante el avance de Bolsonaro en las encuestas consideradas en su informe. Bajo esa hipótesis, el presidente conseguiría la reelección con el respaldo de una amplia coalición de centroizquierda.
“Creemos que Lula llevaría a cabo una consolidación fiscal gradual centrada en un crecimiento más lento del gasto primario real y en un aumento de los impuestos, dando prioridad al crecimiento de los salarios reales y al empleo”, señalan Mauricio Monge, economista sénior para América Latina, y Felipe Camargo, economista global principal, autores del análisis.
La estrategia combinaría una mayor carga tributaria con un gasto cuyo valor real quedaría diluido por la inflación. El esfuerzo fiscal más importante se concentraría hacia el final del mandato, mientras que la convergencia de los precios al objetivo del Banco Central se produciría en el mediano plazo.
En ese recorrido, la reacción de los inversores tendría un peso relevante. La consultora prevé que Lula buscaría contener una eventual respuesta negativa de los mercados. También entiende que la continuidad del actual gobierno ya está incorporada en los precios de los activos, por lo que constituye la referencia frente a la cual evalúa el escenario alternativo.
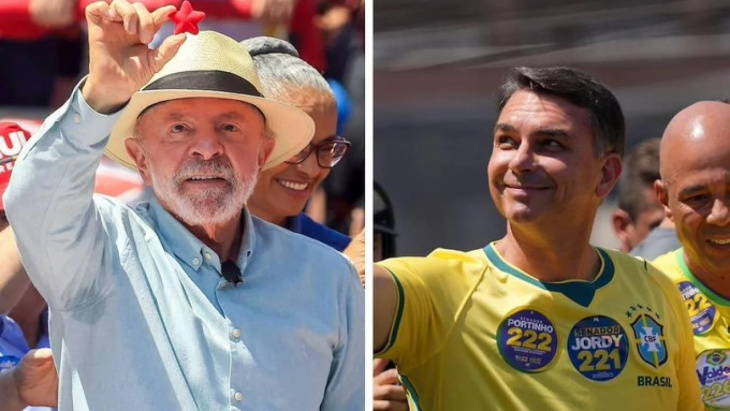
Lula o Flavio Bolsonaro, la alternativa de Brasil. Qué pasará con la economía.
Una administración de Flávio Bolsonaro tendría mayor disposición a reducir el gasto y concentraría la corrección fiscal en la primera etapa de gobierno. Oxford Economics contempla, además, la designación de un ejecutivo con buena reputación en los mercados financieros al frente del Ministerio de Hacienda.
“Un ajuste impulsado por el gasto, combinado con una reducción del aparato administrativo, podría mejorar la confianza del mercado y crear margen para revertir algunas de las recientes subidas de impuestos”, sostienen los economistas.
Esa respuesta favorable podría fortalecer al real hasta un 8%. Una moneda más apreciada contribuiría a moderar la inflación y permitiría bajar las tasas de interés con mayor rapidez, reduciendo también el costo de la deuda pública.
Sin embargo, la velocidad del ajuste tendría consecuencias sobre la actividad. Los recortes implicarían un costo mayor para el crecimiento que el previsto bajo una nueva administración de Lula y podrían provocar una breve recesión. La inflación alcanzaría la meta más rápidamente, pero el empleo tendría una prioridad relativa menor.
El panorama electoral todavía deja espacio para ambos desenlaces. La encuesta de Quaest divulgada el lunes mostró a Lula con un 39% de intención de voto, frente al 34% de Bolsonaro. El presidente amplió así a cinco puntos su ventaja antes de la primera vuelta.
La diferencia desaparece en una eventual segunda vuelta: ambos reúnen el 42% de las preferencias. Esa instancia se realizaría el 25 de octubre si ningún candidato supera el 50% de los votos. El voto es obligatorio en Brasil, incluso para los electores que residen en el extranjero.
Más allá del resultado, Oxford Economics anticipa una economía que crecerá menos que en años anteriores, con una moderación de la inflación y una reducción de las tasas de interés. La elección definiría, sobre todo, cómo transitar ese proceso: con una corrección gradual sostenida en mayores ingresos tributarios o con un recorte temprano del gasto que buscaría ganar confianza financiera a costa de una contracción inicial más severa.


