
Coparticipación


por Redacción Mendoza Económico
El sistema financiero argentino atraviesa una transformación que avanza mucho más rápido que la estructura tradicional de la banca. Billeteras virtuales, transferencias internacionales, cuentas multidivisa y pagos digitales comenzaron a ocupar espacios que durante décadas estuvieron reservados exclusivamente a los bancos.
En ese proceso, Prex busca profundizar su presencia en la Argentina, donde ya supera los 3,3 millones de usuarios, mientras que a escala regional cuenta con más de seis millones de clientes.
La estrategia combina nuevos servicios financieros con una premisa que atraviesa el discurso de la empresa: reducir las fricciones que todavía existen para mover dinero dentro y fuera del país.
“Hoy un banco te cobra una transferencia SWIFT con un costo de 50 euros para enviar o recibir dinero desde Europa; nosotros venimos a resolver esa fricción operando con un esquema y una mentalidad totalmente distintos a la estructura bancaria convencional”, explica Daniel Conte, Country Manager de Prex Argentina.
Uno de los principales movimientos de la compañía pasa por ampliar las posibilidades de operar en diferentes monedas.
Prex avanzó con la incorporación del sistema IBAN europeo, que permite recibir transferencias directas en euros desde distintos países del continente. La herramienta apunta principalmente a usuarios con ingresos o vínculos económicos en el exterior, entre ellos freelancers, contractors y familias que reciben dinero desde otros mercados.
La fintech ya contaba además con acuerdos que permiten cobrar fondos provenientes de plataformas internacionales como PayPal y Payoneer.
A esa estructura se suma ahora la implementación progresiva de una CBU propia en dólares, operada mediante el Banco Industrial. La herramienta permite que cada usuario disponga de una cuenta personalizada con alias para recibir fondos.
Según la empresa, esta modalidad evita algunas de las dificultades que aparecen cuando las acreditaciones deben realizarse a través de cuentas de terceros.
Los saldos en moneda estadounidense mantienen además un rendimiento anual del 2%.
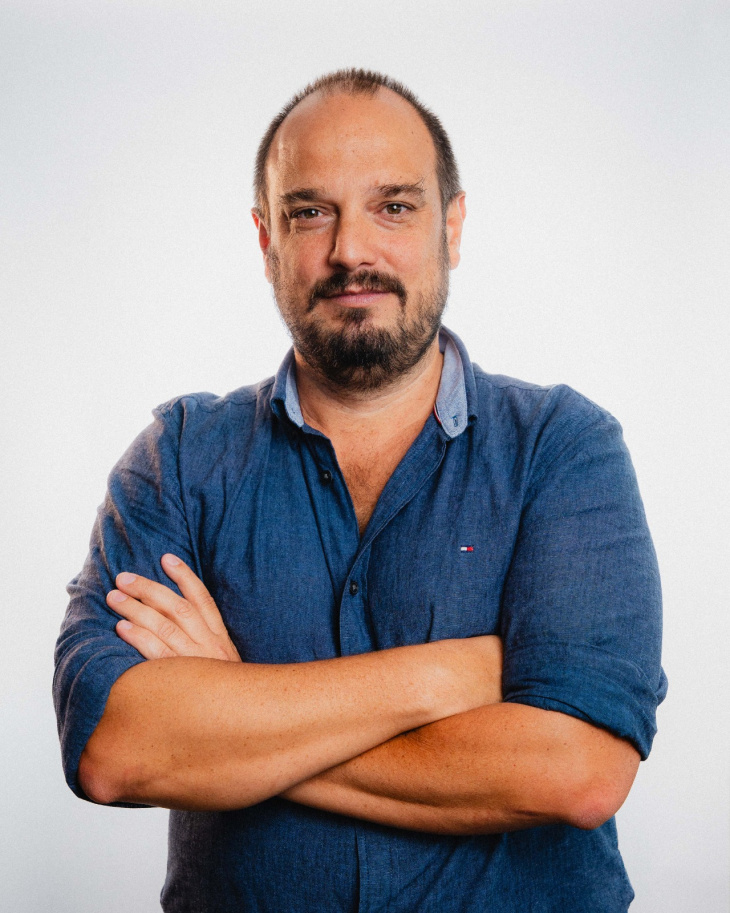
Daniel Conte, country manager de Prex
La expansión de estos servicios se produce al mismo tiempo que cambian los patrones de consumo de los argentinos.
Con precios internos que aumentaron medidos en dólares, viajes y consumos en el exterior ganaron peso dentro de determinados segmentos de ingresos.
Conte plantea que esa dinámica ayuda a explicar algunos de los comportamientos que muestran los indicadores agregados de consumo.
“Cuando se analizan los datos macroeconómicos, se observa que el consumo general no cae porque las tarjetas de altos ingresos incrementan su gasto en el exterior, mientras que los segmentos de menores ingresos reducen su actividad”, sostiene.
Dentro de ese escenario aparecen destinos como Chile, Brasil, Uruguay y Miami, donde determinados productos y servicios resultan competitivos para consumidores argentinos.
Prex proyecta concentrar parte de su estrategia comercial durante la temporada de verano en el uso de PIX en Brasil y en la operatoria de sus clientes en Chile y Uruguay.
Según Conte, esos mercados reciben regularmente entre un 3% y un 4% de la población argentina con capacidad de realizar viajes internacionales.
El crecimiento de las fintech también abre una discusión sobre el uso cotidiano de los dólares dentro de la economía argentina.
Conte cuestiona que las billeteras digitales hayan quedado fuera de algunos mecanismos diseñados para ampliar los pagos en moneda extranjera.
“El fallo principal radica en no incluir a las billeteras virtuales dentro de estos esquemas en dólares”, sostiene.
Para el ejecutivo, existe una diferencia estructural entre el modelo bancario tradicional y el negocio de las fintech.
Mientras los bancos obtienen parte de su rentabilidad de los saldos depositados, las billeteras digitales basan buena parte de su modelo en aumentar la circulación del dinero y la cantidad de operaciones.
“Si el objetivo del gobierno es que la gente saque los dólares del colchón y los vuelque a la economía cotidiana para pagar bienes o servicios, la solución natural son las billeteras virtuales, porque facilitan el movimiento del dinero y crean la infraestructura de cobro necesaria”, afirma.
La digitalización de los pagos avanzó con velocidad en buena parte del país.
En grandes centros urbanos como Ciudad de Buenos Aires, provincia de Buenos Aires, Mendoza, Córdoba y Santa Fe, el uso de códigos QR, tarjetas de débito y pagos mediante tecnología sin contacto se encuentra ampliamente extendido.
Sin embargo, para Conte existe un límite que no depende de la tecnología sino del sistema tributario.
“El verdadero atentado contra la inclusión financiera son los impuestos”, sostiene.
La explicación pasa por las retenciones que afrontan los comercios cuando reciben pagos electrónicos, entre ellas las correspondientes al impuesto a los débitos y créditos, Ingresos Brutos e IVA.
Según el ejecutivo, en determinadas situaciones esas retenciones pueden representar entre un 10% y un 15% de cada cobro digital.
El resultado aparece luego en los mostradores. Algunos comercios aplican recargos por pagar electrónicamente o directamente incentivan el uso de efectivo.
La consecuencia, según la interpretación de Prex, es paradójica: un sistema diseñado para ampliar la formalización termina generando incentivos para volver al efectivo.
La próxima transformación podría producirse dentro de las propias fintech.
La industria comienza a discutir la posibilidad de que algunos Proveedores de Servicios de Pago (PSP) evolucionen hacia estructuras cada vez más similares a las entidades bancarias.
Ese proceso implicaría afrontar mayores exigencias regulatorias y patrimoniales.
Para Prex, el desafío consiste en atravesar esa transición sin perder una de las principales ventajas competitivas que permitió el crecimiento de las billeteras: simplicidad, velocidad y experiencia digital.
La empresa cuenta actualmente con 460 empleados en Argentina, dentro de una estructura regional de aproximadamente 550 colaboradores.
Al mismo tiempo, Conte plantea una diferenciación frente a plataformas radicadas fuera del país que promocionan alternativas para operar por fuera de determinadas regulaciones tributarias.
“Todas las billeteras constituidas y registradas en el país reportan a la AFIP; operar con una entidad radicada en la Argentina ofrece un sustento patrimonial, institucional y de largo plazo que garantiza respaldo real al usuario”, sostiene.
La disputa que viene, por lo tanto, excede a una aplicación o una tarjeta. El sistema financiero argentino empieza a redefinir quién mueve el dinero, cuánto cuesta hacerlo y qué lugar ocuparán bancos y fintech en esa nueva arquitectura.


