
Vuelos nacionales


por Marcelo López Álvarez
La carne vacuna ocupa cada vez menos espacio en la mesa de los argentinos, mientras las exportaciones del sector alcanzan valores récord. Aunque los precios retrocedieron desde los máximos del primer trimestre, el producto sigue siendo considerablemente más caro que un año atrás y que su promedio histórico. Frente a ese escenario, los hogares reorganizan sus compras: el pollo superó por primera vez al consumo bovino en la comparación anual presentada por el informe y el cerdo continúa ganando terreno.
Un análisis de Juan Manuel Garzón y Franco Artusso muestra las tensiones de una cadena que combina menor producción, oportunidades en el mercado internacional y una demanda interna debilitada. La caída de la disponibilidad local explica buena parte de la presión sobre los precios, aunque aparecen señales productivas que podrían contribuir a una recuperación a mediano plazo.
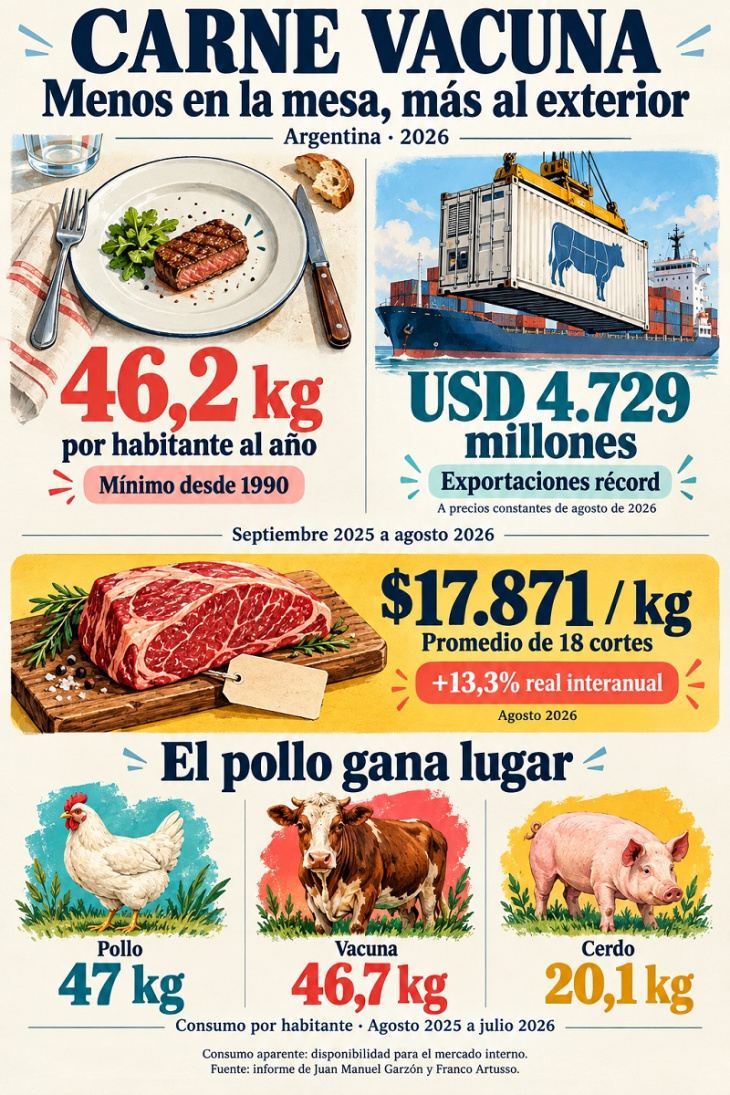
En agosto de 2026, una canasta de 18 cortes vacunos promedió $17.871 por kilo. Descontada la inflación, el valor resultó 10,1% inferior al máximo de marzo, pero permaneció 13,3% por encima de agosto de 2025 y 30,3% sobre el promedio de las últimas dos décadas para ese mes. Fue, en términos reales, el agosto más caro de la serie comprendida entre 2006 y 2026.
La hacienda acompañó esa trayectoria. El novillito en el Mercado Agroganadero de Cañuelas promedió $4.700 por kilo vivo, un 13,6% menos que en febrero, aunque todavía 11,1% por encima de un año antes, también descontando la inflación.
El valor recibido por el productor, convertido a kilo equivalente res, representó alrededor del 46,1% del precio al consumidor. La diferencia no equivale directamente a la ganancia de la carnicería: incluye faena, desposte, transporte, comercialización e impuestos.
Entre septiembre de 2025 y agosto de 2026, la oferta interna se ubicó en 46,2 kilos por habitante, el registro más bajo del período 1990 a 2026. La caída fue del 9% frente a los doce meses anteriores, equivalente a 4,6 kilos menos por persona.
La medición corresponde al consumo aparente, que se calcula a partir de la producción, las importaciones y las exportaciones. Por lo tanto, expresa la carne disponible para el mercado local y no un relevamiento directo de las compras de los hogares.
El principal factor detrás de la contracción fue la menor producción. Las exportaciones crecieron y profundizaron la reducción de la disponibilidad interna, mientras las importaciones compensaron solo una parte del retroceso. Pese a su expansión, las compras externas todavía equivalen a menos del 1,5% de la producción.
Las ventas externas alcanzaron USD 4.729 millones entre septiembre de 2025 y agosto de 2026, medidos a precios constantes del último mes. Según el análisis, fue el mayor registro de la serie y representó una mejora del 35,4% interanual.
El salto respondió principalmente al aumento de casi 30% del precio medio de exportación, acompañado por una expansión del 4,2% en los volúmenes. Además, agosto registró el mayor volumen exportado para ese mes.
La demanda internacional y los mejores precios fortalecieron los ingresos de la cadena y la generación de divisas. Sin embargo, con una producción en retroceso, el crecimiento exportador también contribuyó a reducir la cantidad de carne disponible para el consumo doméstico.
La sustitución por opciones más económicas permitió amortiguar la caída del consumo bovino. Durante los últimos doce meses analizados, un kilo de carne vacuna equivalió, en promedio, al precio de 3,6 kilos de pollo entero o de 1,9 kilos de pechito de cerdo.
La distancia se amplió porque, mientras los cortes vacunos aumentaron 13,3% real interanual en agosto, el pollo y el cerdo se abarataron casi 4%.
Entre agosto de 2025 y julio de 2026, último período con información comparable para las tres carnes, el consumo conjunto alcanzó 113,8 kilos por habitante, apenas 2% menos que en los doce meses anteriores.
En ese período, el pollo llegó a 47 kilos por persona y superó ligeramente a la carne vacuna, que registró 46,7 kilos. El cerdo alcanzó un récord de 20,1 kilos. Así, la relativa estabilidad del consumo total convivió con un cambio en la composición de las compras.
El consumo de carne vacuna sigue en caída
La faena cayó 8,8% en los últimos doce meses, pero la producción retrocedió 6,2%. La diferencia se explica por el aumento del peso promedio de la res, que pasó de 230,1 a 236,6 kilos por cabeza.
También apareció una señal compatible con la retención de vientres: la participación de las hembras en la faena bajó a 42,9% en agosto. Conservar vacas y vaquillonas para reproducción limita la oferta inmediata, pero puede ayudar a recomponer el rodeo. De todos modos, el promedio anual de 46,8% obliga a mantener la cautela antes de confirmar un cambio de ciclo.
Hasta el 28 de septiembre, el novillito promedió $4.545 por kilo vivo, 3,3% menos que en agosto en términos nominales. El dato prolongaba la corrección, aunque no aseguraba una baja equivalente en el mostrador.
A la vez, los establecimientos relevados por la Cámara Argentina de Feedlot comenzaron a reducir existencias: por cada 100 animales que salieron de los corrales ingresaron aproximadamente 74. Si la menor rentabilidad desalienta la reposición, podría restringirse la oferta de animales terminados en los próximos meses.
El mercado queda así condicionado por dos fuerzas: una oferta que podría seguir ajustada y consumidores con dificultades para absorber aumentos. La posibilidad de recuperar el consumo vacuno dependerá tanto de la producción como del poder de compra de los hogares.


