
Super Niño: Alerta Máxima


por Marcelo López Álvarez
El RIGI volvió a ocupar esta semana un lugar importante en el debate político y económico después que se conociera un trabajo de la consultora Eco Go que estableció que el Estado argentino dejaría de percibir US$8.493 millones en impuestos por los beneficios otorgados a los 23 proyectos aprobados bajo el régimen de incentivos.
La cifra, expresada a valor presente, equivale al 25% de la inversión computable comprometida y permite dimensionar el posible costo fiscal de una de las principales herramientas del gobierno de Javier Milei para atraer capitales.
La consultora de Marina Dal Poggetto y Sebastián Menescaldi analizó el impacto tributario del régimen, la rentabilidad adicional que reciben las empresas y la distribución de los costos y beneficios entre la Nación y las provincias.
La investigación trajo a la luz pública una discusión que suele quedar relegada frente a los anuncios y el humo oficial de inversiones multimillonarias: cuánto cuesta atraer esos capitales, qué parte de los proyectos se habría realizado igualmente sin incentivos y quién termina financiando las ventajas impositivas que reciben las grandes empresas.
Los resultados muestran que el RIGI mejora considerablemente la rentabilidad privada, pero también representa un sacrificio fiscal significativo. Además, ese costo se distribuye de manera desigual entre el Gobierno nacional y las jurisdicciones provinciales donde se desarrollan los emprendimientos.
Al 1 de octubre de 2026, el RIGI contaba con 23 proyectos aprobados y publicados en el Boletín Oficial, que representan una inversión prometida de US$39.429 millones y un capital computable de US$33.837 millones.
Sin embargo, el universo de iniciativas vinculadas al régimen es mayor. Al incorporar los que permanecen en evaluación y emprendimientos anunciados oficialmente, la inversión informada asciende a US$209.247 millones.
La diferencia es relevante porque no todos esos anuncios de proyectos de inversión tienen el mismo grado de avance administrativo ni cuentan con información pública suficiente para evaluar su viabilidad, sus cronogramas de ejecución o su impacto fiscal.
El estudio concentra su análisis principal en los 23 proyectos formalmente aprobados, reconstruyendo sus flujos financieros a partir de las inversiones declaradas, capacidades productivas, precios de referencia, márgenes sectoriales y plazos previstos de puesta en funcionamiento.
La evaluación compara dos escenarios: el funcionamiento de cada emprendimiento bajo el régimen tributario general y su desempeño con los beneficios especiales establecidos por el RIGI.
Los beneficios tributarios modifican sustancialmente los resultados económicos de los proyectos. Bajo los supuestos utilizados en el estudio, el RIGI incrementa en US$8.493 millones el Valor Actual Neto (VAN) de los emprendimientos y eleva su Tasa Interna de Retorno (TIR) del 10,6% al 13,4%.
La mejora responde a ventajas como la reducción de la alícuota del Impuesto a las Ganancias al 25%, amortizaciones aceleradas, beneficios sobre los derechos de exportación, tratamiento preferencial de importaciones y mecanismos que reducen la carga tributaria sobre determinadas operaciones financieras.
Para las empresas, estas disposiciones representan una mejora directa de la rentabilidad y de las condiciones para recuperar el capital invertido. Para el Estado, en cambio, suponen ingresos tributarios que dejará de cobrar respecto de los que habría percibido si las mismas inversiones se hubieran desarrollado bajo el régimen general.
La magnitud del beneficio equivale aproximadamente al 32% de la recaudación potencial bajo el sistema ordinario.
El sacrificio fiscal tampoco se produce de manera inmediata. Se incrementa conforme los proyectos comienzan a producir y alcanza, según las proyecciones, un máximo cercano a US$1.600 millones anuales en 2035, equivalente al 0,25% del Producto Interno Bruto.
La cuestión adquiere particular importancia en un contexto en el que el Gobierno mantiene una política de ajuste del gasto público y presenta el equilibrio fiscal como uno de los pilares centrales de su programa económico.
Mientras numerosas actividades productivas deben afrontar el régimen tributario general, un grupo seleccionado de grandes inversiones accede a condiciones impositivas considerablemente más favorables.
Uno de los aportes centrales del estudio consiste en distinguir entre gasto tributario y costo fiscal neto. La diferencia resulta fundamental para evaluar la conveniencia del régimen.
Si un emprendimiento solamente se concreta gracias a los beneficios del RIGI, el Estado obtiene una recaudación que, de otro modo, no existiría. En cambio, cuando una inversión se habría realizado igualmente sin ventajas fiscales, las exenciones representan ingresos públicos resignados sin generar necesariamente una inversión adicional.
El estudio calcula que los 23 proyectos aprobados generarían US$17.499 millones de recaudación a valor presente bajo las condiciones del RIGI, frente a los US$8.493 millones de beneficios tributarios concedidos respecto del régimen general.
A partir de esa relación, los investigadores establecen un punto de equilibrio fiscal asociado a la denominada adicionalidad.
El resultado es que el 32,7% de las inversiones debe ser genuinamente adicional para que el régimen compense fiscalmente los impuestos resignados.
En términos sencillos, aproximadamente uno de cada tres dólares invertidos tendría que corresponder a proyectos o desembolsos que no se habrían concretado sin el RIGI.
Si la adicionalidad efectiva supera ese porcentaje, el balance fiscal neto resultaría positivo bajo los supuestos del modelo. Si es inferior, el Estado terminaría perdiendo recursos frente al escenario de inversiones realizadas sin los incentivos.
Esta conclusión introduce un interrogante difícil de resolver anticipadamente: cuántas de las inversiones anunciadas responden verdaderamente a los estímulos tributarios y cuántas se habrían realizado de todos modos, especialmente en actividades como hidrocarburos y minería, donde existen recursos naturales que constituyen un atractivo económico propio.
No alcanza, por lo tanto, con contabilizar el volumen de capital comprometido. Para conocer el resultado del régimen será necesario establecer cuánto de ese capital constituye inversión nueva atribuible a los incentivos.
El análisis también revela diferencias importantes entre los distintos niveles del Estado. De los US$8.493 millones en beneficios tributarios, aproximadamente US$6.231 millones corresponden a recursos que resigna la Nación.
La explicación está en la estructura de los impuestos alcanzados por el régimen. Los derechos de exportación, los aranceles de importación y otros tributos nacionales concentran buena parte de las ventajas concedidas a los inversores.
Las provincias donde se radican los proyectos presentan una situación diferente. Estas jurisdicciones mantienen ingresos asociados a regalías y otros tributos propios, además de participar en la distribución de recursos coparticipables.
Como consecuencia, el esfuerzo fiscal de la Nación es proporcionalmente mayor, mientras que las provincias receptoras de las inversiones presentan una relación mucho más favorable entre los ingresos que obtienen y los impuestos que resignan. Cuanto menor es el porcentaje, menor es la proporción de inversión adicional requerida para compensar el costo fiscal de esa jurisdicción.
Para que la cuenta cierre, el Gobierno nacional necesita que el 38,5% de las inversiones sea adicional. En cambio, las provincias que alojan los emprendimientos solamente requieren un 17,7%.
La diferencia refleja una asimetría concreta: el costo de incentivar las inversiones no necesariamente recae sobre las mismas jurisdicciones que reciben sus beneficios fiscales más directos.
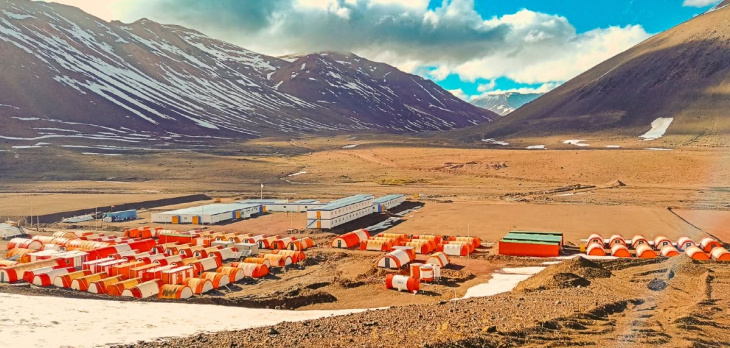
La minería, una de los dos sectores super beneficiados por el RIGI
El estudio también amplía su simulación a 39 proyectos identificados, utilizando parámetros sectoriales para estimar el comportamiento de aquellas iniciativas que todavía no cuentan con toda la documentación necesaria para una evaluación individual.
En ese escenario, el beneficio fiscal total alcanza US$24.175 millones a valor presente, mientras que la recaudación estimada bajo el RIGI asciende a US$50.542 millones.
El punto de equilibrio consolidado prácticamente no cambia: la adicionalidad necesaria se ubica en 32,4%. Sin embargo, la distribución territorial del esfuerzo fiscal se vuelve considerablemente más desigual.
Para la Nación, el porcentaje de inversión adicional necesario para compensar el costo de los incentivos aumenta del 38,5% al 44,4%. En las provincias receptoras, por el contrario, disminuye del 17,7% al 13,7%.
La explicación está vinculada con el mayor peso que adquieren los proyectos hidrocarburíferos en la cartera ampliada. En esas actividades, una proporción importante de los beneficios fiscales afecta recursos nacionales, mientras que las regalías permanecen en las provincias productoras.
Se configura así una situación en la que el Gobierno nacional asume una parte creciente de los incentivos, mientras los beneficios tributarios directos se concentran relativamente más en los territorios donde se desarrollan los emprendimientos.
El informe no demuestra que el RIGI sea fiscalmente perjudicial ni garantiza que termine generando un saldo positivo. Establece, bajo determinados supuestos económicos, qué proporción de las inversiones debe existir exclusivamente gracias al régimen para que la recaudación adicional compense los beneficios otorgados.
Los resultados también dependen de variables como los precios internacionales de las materias primas, los márgenes de rentabilidad, los plazos de ejecución y las tasas utilizadas para descontar los flujos futuros.
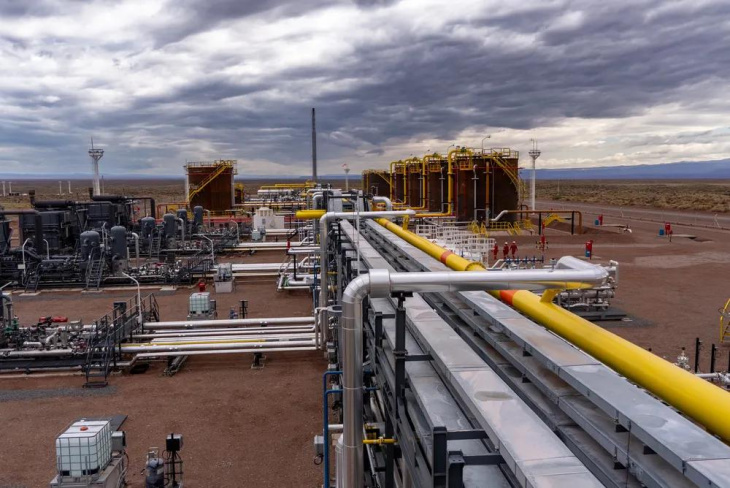
Cuántos proyectos de Vaca Muerta se hubieran realizado igual sin RIGI
Pero la discusión económica no termina en la recaudación. El RIGI establece condiciones tributarias excepcionales para grandes proyectos de inversión, mientras buena parte del entramado productivo nacional continúa operando bajo reglas generales, en un escenario de apertura comercial, elevada competencia externa y aumento de los costos medidos en dólares.
De allí surge una segunda dimensión que trasciende la contabilidad fiscal: qué capacidad tendrán esas inversiones para generar empleo nacional, integrar proveedores locales, impulsar infraestructura y desarrollar cadenas de valor que permitan extender sus beneficios hacia el resto de la economía.
El riesgo es que el país termine consolidando grandes enclaves exportadores, rentables y competitivos gracias a sus recursos naturales y a un tratamiento impositivo privilegiado, sin que esa expansión se traduzca necesariamente en una recuperación equivalente de la industria, las pequeñas y medianas empresas o el empleo.
La verdadera evaluación del RIGI no debería limitarse a los miles de millones de dólares anunciados. También tendrá que establecer cuánto de esa inversión no habría existido sin los beneficios, cuánto resigna efectivamente el Estado y qué parte de la riqueza generada permanece en la economía argentina.
Porque atraer grandes capitales puede ser una condición necesaria para desarrollar sectores estratégicos, pero no constituye, por sí mismo, una garantía de desarrollo económico.


