
Operativos


por Marcelo López Álvarez
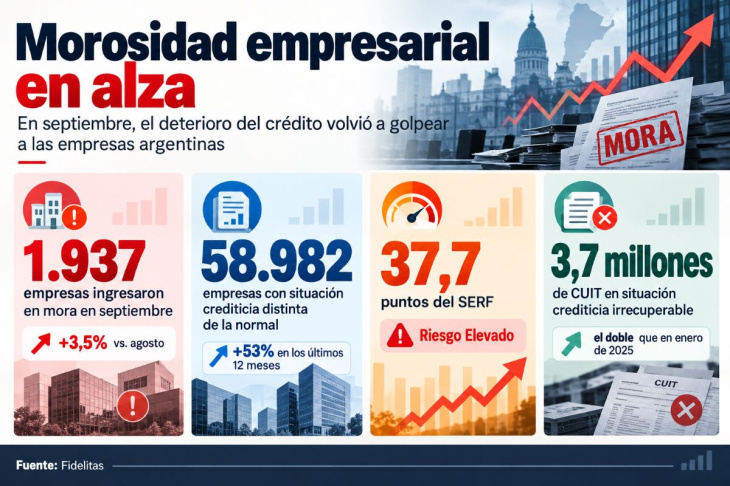
La economía argentina sumó en septiembre otras 1.937 empresas con problemas para cumplir sus obligaciones financieras, mientras la cantidad de firmas que presentan una situación crediticia diferente de la normal llegó a 58.982, un incremento del 53% en los últimos doce meses. El dato refleja un deterioro que se extiende sobre el entramado empresarial, en un contexto de actividad económica débil, dificultades de financiamiento y tasas de interés que continúan condicionando las decisiones productivas.
Las cifras corresponden al último relevamiento de Fidelitas, empresa especializada en información crediticia y análisis de riesgo, que presentó los resultados de septiembre de su Score de Riesgo Económico y Financiero (SERF).
El indicador se ubicó en 37,7 puntos, con una caída de 0,6 puntos respecto de agosto, y permaneció dentro de la categoría de Riesgo Elevado.
La señal más preocupante no está solamente en la cantidad de nuevas empresas que ingresan en mora, sino en la velocidad con que se amplía el universo de organizaciones que encuentran dificultades para sostener sus compromisos financieros.
El relevamiento muestra que la incorporación de 1.937 empresas a la mora durante septiembre representó un aumento del 3,5% respecto de agosto.
En términos interanuales, el crecimiento del 53% de las firmas con irregularidades crediticias constituye una señal de alerta sobre la capacidad de pago del sector privado.
Las dificultades financieras de una empresa no necesariamente anticipan su cierre, pero sí pueden convertirse en el primer eslabón de una cadena de problemas: retrasos con proveedores, restricciones para comprar insumos, postergación de inversiones y dificultades para sostener el capital de trabajo.
El fenómeno adquiere especial relevancia para las pequeñas y medianas empresas, que cuentan con menores posibilidades de recurrir a fuentes alternativas de financiamiento.
La morosidad de las empresas tambien se dispara en el sistema financiero argentino
Uno de los resultados más inquietantes del informe aparece en el componente de Riesgo Crediticio, que alcanzó apenas 19 puntos, el peor desempeño entre las dimensiones evaluadas por Fidelitas.
Aunque la mora temprana, identificada como situación 2, registró una reducción del 8,9%, los problemas acumulados en los niveles más graves del sistema financiero siguen siendo significativos.
La consultora señala que actualmente existen unos 3,7 millones de CUIT en situación crediticia 5, considerada irrecuperable.
Como referencia, el informe menciona que en enero de 2025 había alrededor de 1,8 millones de CUIT en situaciones 2 a 4. Aunque se trata de categorías crediticias diferentes y, por lo tanto, no estrictamente comparables, la magnitud de los registros permite dimensionar el problema de endeudamiento que atraviesan empresas y otros contribuyentes.
El deterioro del crédito se produce en un escenario en el que las tasas de interés continúan teniendo un papel central dentro del programa económico.
Para el Gobierno de Javier Milei, mantener tasas de interés reales positivas constituye una herramienta para sostener la demanda de pesos, moderar la presión cambiaria y contribuir al proceso de desinflación.
Sin embargo, esa misma estrategia tiene consecuencias sobre la economía real. El financiamiento más caro limita el consumo, encarece el capital de trabajo y desalienta nuevas inversiones. La contradicción resulta particularmente importante cuando las empresas necesitan sostener sus operaciones en un mercado interno que no muestra una recuperación generalizada.
Félix El Idd, CEO de Fidelitas, describió esa tensión al presentar los resultados del informe,“Los datos muestran una tensión cada vez más evidente: las herramientas monetarias que contribuyen a estabilizar la economía también encarecen el financiamiento y profundizan las dificultades de empresas y familias”, explicó.
El directivo advirtió además que, con casi 59.000 empresas en una situación bancaria diferente de la normal y un crecimiento del 53% en doce meses, la recuperación del crédito se convierte en una condición central para reactivar la actividad económica.
El problema es que la estabilización de las variables monetarias no necesariamente se traduce en una mejora inmediata de la capacidad de pago de las empresas.
Para una firma industrial, comercial o de servicios, tener inflación más baja representa una ventaja, pero esa mejora puede resultar insuficiente si sus ventas no crecen, sus costos financieros siguen elevados y sus clientes también enfrentan dificultades.
El SERF permite observar las diferencias entre los sectores de la economía argentina. El componente de Actividad Económica alcanzó 51,2 puntos, afectado por las dificultades de la industria manufacturera y la construcción, mientras que la minería mostró un comportamiento más favorable.
El componente Financiero y de Precios registró 54,9 puntos, impulsado parcialmente por una reducción del diferencial entre las tasas de préstamos personales y depósitos.
Por su parte, el Comercio Exterior obtuvo 72,8 puntos, convirtiéndose en la dimensión de mejor desempeño del indicador, respaldada por el superávit comercial de agosto.
Esta disparidad permite entender por qué los resultados positivos de algunos sectores no alcanzan para modificar las dificultades del conjunto del aparato productivo.
Las actividades vinculadas con las exportaciones, la energía y determinados proyectos de inversión pueden mostrar resultados favorables mientras una parte importante de las empresas dependientes del mercado interno continúa operando bajo fuertes restricciones.
El análisis de Fidelitas también incorpora los desafíos financieros que enfrentará la Argentina durante el próximo año. Según sus estimaciones, la demanda privada de divisas para dolarización de activos y pago de dividendos ronda los USD 2.500 millones mensuales, mientras que los vencimientos de deuda soberana previstos para 2027 ascienden a aproximadamente USD 25.000 millones, incluyendo capital e intereses.
Los rendimientos superiores al 20% de determinados bonos y un riesgo país por encima de los 550 puntos reflejan las dificultades que todavía enfrenta el país para recuperar condiciones normales de financiamiento externo.
La consultora considera que el Gobierno apuesta a mayores ingresos de divisas provenientes de la cosecha de trigo y del desarrollo de Vaca Muerta, mientras que los proyectos asociados al RIGI podrían mostrar resultados más significativos en el mediano plazo.
Sin embargo, la posibilidad de una mejora futura en el ingreso de dólares no resuelve las dificultades financieras que hoy enfrentan miles de empresas.
El principal desafío económico vuelve a quedar expuesto en los números del crédito. La estabilidad monetaria puede constituir una condición necesaria para recuperar la economía, pero no resulta suficiente cuando la actividad productiva, el consumo y la capacidad de pago continúan bajo presión.
Las 58.982 empresas con dificultades crediticias representan una advertencia concreta: detrás de los indicadores financieros hay firmas que necesitan vender, financiarse, invertir y sostener puestos de trabajo.
Y ese problema no se resuelve exclusivamente con una baja de la inflación.


