
Certificación internacional


por Marcelo López Álvarez
La crisis del Ueno Bank ya no cabe en las páginas financieras. En cuatro días, la insolvencia de una entidad con casi tres millones de clientes paralizó el acceso a depósitos, expuso inversiones previsionales y desembocó en una crisis política de primer orden: el presidente Santiago Peña presentó su renuncia el jueves 5 de noviembre, pero el Congreso no llegó a aceptarla, mientras avanzó una acusación de juicio político que el Senado deberá tramitar. La caída del banco dejó al descubierto una pregunta que trasciende las fronteras paraguayas: quién controla el destino de los ahorros cuando las entidades crecen a la velocidad de las plataformas digitales, pero sus balances no resisten una revisión regulatoria.
No se trata solamente de la caída de una aplicación. Según el Banco Central del Paraguay (BCP), la revisión de los estados financieros de Ueno reveló que su índice de solvencia estaba por debajo del 50% del mínimo exigido. En consecuencia, el regulador ordenó el procedimiento de resolución de la entidad, con cierre de operaciones y activación de los mecanismos de garantía de depósitos. El problema era patrimonial y no se soluciona con restablecer una pantalla o habilitar una transferencia.
El jueves, la Cámara de Diputados aprobó avanzar con la acusación de juicio político contra Peña. El mandatario anunció su decisión de renunciar, pero la sesión parlamentaria convocada para tramitar esa dimisión quedó sin quórum. La oposición cuestionó que una aceptación de la renuncia pudiera facilitar al mandatario el acceso a la condición de senador vitalicio y sus implicancias institucionales. El Senado, constituido para analizar la acusación, convocó una audiencia para este viernes a las 10 de la mañana, después del cierre de esta edición. Por lo tanto, no corresponde dar por consumada la salida presidencial ni anticipar una destitución.
La crisis también alcanzó a la conducción del BCP. Carlos Carvallo, quien antes había estado al frente de la entidad financiera predecesora de Ueno, renunció a la presidencia del regulador. Peña había mantenido participación accionaria en Ueno Holding hasta marzo de 2025, según las investigaciones periodísticas. Esos antecedentes plantean interrogantes sobre conflictos de interés y supervisión, pero no constituyen por sí solos pruebas judiciales de responsabilidad penal.
El Ministerio Público abrió una causa penal vinculada con Peña y designó fiscales para investigar posibles hechos económicos. La investigación deberá esclarecer qué decisiones se tomaron en el banco, qué información recibió el supervisor y cuáles fueron las responsabilidades de cada funcionario y empresario. La necesidad de rendición de cuentas no autoriza a convertir sospechas en condenas anticipadas.
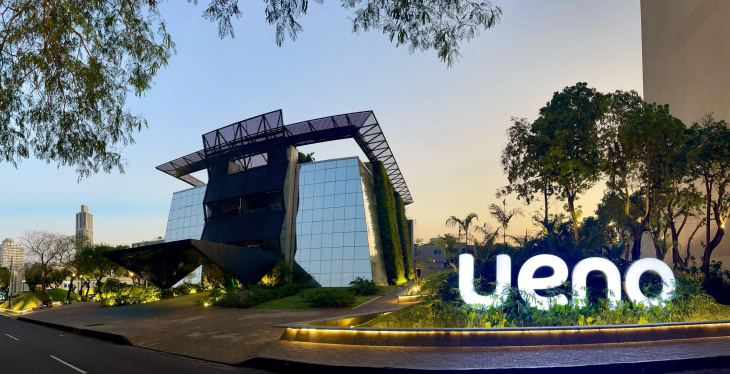
Sede de Ueno Bank. De banco digital a cuasante de la peor crisis política y económica de Paraguay
La medida más importante para los depositantes fue el comienzo del mecanismo de pagos del Fondo de Garantía de Depósitos. El BCP anunció el jueves una primera etapa para quienes tengan hasta 10 millones de guaraníes depositados, ninguna deuda con Ueno y una cuenta activa en otra entidad. En esos casos, el organismo indicó que se acreditará la totalidad del saldo cubierto por esta primera operatoria. Para los demás grupos, los desembolsos tendrán procedimientos y plazos que todavía deben completarse.
La garantía general prevista por la legislación paraguaya alcanza 75 salarios mínimos por depositante y entidad, unos 228,3 millones de guaraníes. Sin embargo, ese límite legal y la primera transferencia efectiva no son lo mismo. Tampoco debe confundirse la cantidad de depositantes alcanzados con la proporción del dinero total recuperable. Las instituciones previsionales, las empresas y los organismos públicos pueden mantener saldos que exceden la garantía.
La corrida hacia el efectivo o hacia otros bancos no necesariamente terminó. La necesidad de liquidez inmediata de las familias y empresas puede prolongarse aun cuando comiencen las acreditaciones. Y cada día de indisponibilidad del dinero tiene un costo que los balances del banco no reflejan: compras que no se concretan, proveedores que no cobran y personas que deben endeudarse para afrontar gastos esenciales.
El Instituto de Previsión Social (IPS) mantenía cerca del 9% de su cartera de inversiones vinculada a Ueno, con estimaciones anteriores que situaban esa exposición en torno de 345 a 355 millones de dólares, sujetas a conciliación. La cuestión no es menor: los recursos previsionales constituyen ahorro social destinado a respaldar derechos futuros. La garantía de continuidad de las jubilaciones no elimina la obligación de conocer cuánto se recuperará, con qué plazos y quién responderá por eventuales pérdidas.
Este viernes surgió una consecuencia especialmente sensible: el Cuerpo de Bomberos Voluntarios del Paraguay denunció que unos 2.000 millones de guaraníes provenientes de su colecta nacional, además de recursos de cuarteles, estaban inmovilizados en Ueno. Una compañía de Itá señaló que se vio obligada a restringir a un solo móvil de emergencia su cobertura operativa. La crisis bancaria dejó de ser una discusión abstracta sobre ratios financieros cuando comenzó a comprometer servicios destinados a proteger vidas.
También están en juego los empleos de la entidad. El equipo interventor informó el jueves que trabaja para pagar las liquidaciones laborales de los trabajadores de Ueno en los próximos días. El anuncio confirma otra dimensión del derrumbe: cuando una entidad financiera fracasa, los costos no quedan circunscriptos a sus accionistas.
La calificadora FIX SCR redujo la nota de Ueno de AA-py a Dpy. Su informe atribuyó el procedimiento de resolución a una investigación regulatoria que detectó, entre otras cuestiones, operaciones crediticias con empresas vinculadas al grupo controlador que no habían sido reveladas oportunamente. La calificación de Solventa & Riskmétrica también pasó a Dpy.
Este salto entre una nota de elevada calidad crediticia y la resolución forzosa obliga a revisar tanto las prácticas de información de las entidades como el funcionamiento de las auditorías, las calificadoras y la supervisión. En el sistema financiero, la confianza no puede descansar exclusivamente en una buena aplicación, una campaña publicitaria o una letra asignada por una agencia: requiere capital verificable, gestión prudente de riesgos y controles independientes.
El episodio se trasladó a las expectativas sobre el mercado cambiario y los activos paraguayos. El problema no es solamente cuántos guaraníes pagará el Fondo de Garantía, sino qué harán los depositantes cuando recuperen su dinero. Si una parte relevante busca refugio en dólares o transfiere fondos hacia entidades más grandes, puede aumentar la demanda de divisas y alterar la distribución de liquidez en el sistema.
Son riesgos, no una corrida cambiaria regional ya comprobada. El propio BCP sostiene que el caso es particular y no implica una insolvencia generalizada de la banca paraguaya. Pero la experiencia obliga a seguir los depósitos, los flujos de capitales, la liquidez del sistema y las posiciones de los organismos públicos, antes de descartar efectos secundarios.
Ueno estaba alcanzado por regulación bancaria. Por eso, su crisis no demuestra que toda la banca digital carezca de controles, sino que la existencia formal de un supervisor no garantiza la eficacia de su trabajo. La misma discusión vale para la expansión de las billeteras virtuales, el crédito digital y las plataformas que intermedian recursos del público. No todos estos instrumentos son equivalentes: una cuenta bancaria garantizada, una cuenta de pago, una stablecoin y una criptomoneda tienen riesgos y derechos distintos.
Desde una perspectiva económica heterodoxa, el sistema financiero cumple una función pública aunque sus propietarios sean privados. Canaliza el ahorro, sostiene el sistema de pagos y debería financiar la producción. Cuando la búsqueda de crecimiento, rentabilidad y participación de mercado se separa de esa función, el Estado termina apareciendo al final para evitar un daño social mayor. El desafío es proteger a los depositantes sin transformar automáticamente las pérdidas de los accionistas en una obligación de toda la sociedad.
El caso Ueno deja además una advertencia para la Argentina. La supervisión tiene que examinar exposiciones con vinculadas, riesgos de liquidez y calidad del crédito, así como las garantías realmente aplicables a cada tipo de producto financiero. El consumidor debe saber quién custodia su dinero y qué sucederá si la plataforma deja de funcionar. Una banca más accesible puede ser un progreso, pero la tecnología no sustituye la solvencia ni elimina el conflicto entre rentabilidad privada y seguridad del ahorro colectivo.
En Paraguay, el desenlace político sigue abierto. El patrimonial llevará más tiempo. Las primeras devoluciones son un alivio, pero no representan todavía la recuperación integral de los recursos ni una resolución de las responsabilidades empresariales y estatales. El verdadero balance del derrumbe se conocerá cuando se determine cuánto dinero faltaba, quién lo recibió y quién terminará pagando las consecuencias.


