
Teconología


por Redacción Mendoza Económico
La economía argentina cerró agosto con dos mejoras mensuales que no alcanzaron para revertir su deterioro. La actividad creció apenas 0,1% respecto de julio, mientras los salarios registrados recuperaron alrededor de 0,9% de poder adquisitivo. Sin embargo, ambos indicadores continuaron por debajo de sus niveles de un año antes: la producción retrocedió 1,7% y las remuneraciones formales perdieron 2,3% en términos reales. Los informes difundidos por el INDEC el 21 de octubre muestran, así, un alivio mensual que convive con dificultades persistentes en la producción y los ingresos.
Las cifras requieren una distinción. Mejorar frente al mes anterior no equivale a recuperar lo perdido. En la actividad, el avance fue mínimo después del fuerte retroceso de julio. En los salarios, el aumento superó a la inflación de agosto, pero la recomposición todavía resultó insuficiente para restablecer la capacidad de compra de doce meses atrás.
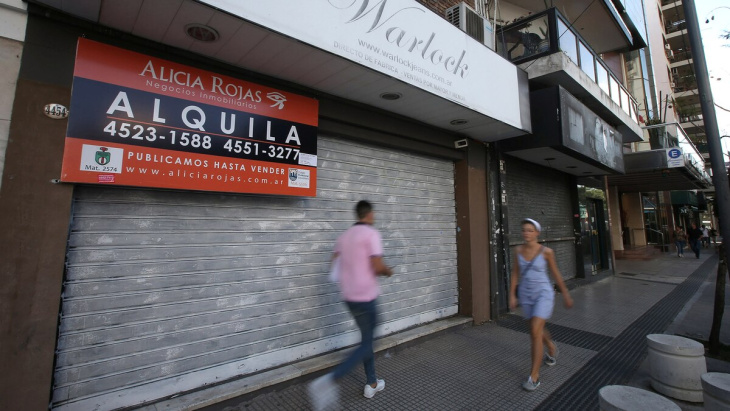
La economía argentina sigue con consumo y actividad retraida
El Estimador Mensual de Actividad Económica mostró una caída interanual en diez de los quince sectores relevados. Entre ellos sobresalieron la industria manufacturera, con una baja de 3,2%, y el comercio, con 3,5%. Por su peso, ambas actividades explicaron conjuntamente una incidencia negativa de 0,9 puntos porcentuales en el resultado general.
La contracción, por lo tanto, no quedó limitada a una rama aislada. Afectó a sectores que reúnen producción, circulación de bienes y ventas, y cuya evolución resulta central para evaluar la situación del mercado interno. Los datos prolongan el cuadro de debilidad de la industria y el comercio que Mendoza Económico describió al analizar el retroceso de julio.
En el otro extremo, la explotación de minas y canteras creció 11,5% interanual; electricidad, gas y agua avanzó 4,3%, y hoteles y restaurantes, 3,1%. Esos resultados aportaron crecimiento, aunque no compensaron las caídas del resto. El contraste permite precisar el diagnóstico: hay actividades en expansión, pero ese impulso no se traduce en una mejora extendida.
El avance mensual de 0,1% tampoco recompuso el terreno perdido en julio. Para Joaquín Arangüiz, de Fundación Libertad, el dato se aproxima más a una estabilización en niveles bajos que a un rebote. Es una interpretación del resultado, no una confirmación de que la economía haya encontrado un piso definitivo.
Los salarios registrados aumentaron 2,6% nominal en agosto, frente a una inflación mensual de 1,7%. Dentro de ese universo, las remuneraciones privadas subieron 2,8% y las públicas, 2,3%. En ambos casos hubo una mejora real respecto de julio, aunque de distinta magnitud.
La comparación anual ofrece un resultado menos favorable. El incremento de los salarios formales fue de 30,4%, mientras los precios acumularon 33,5%. De esa diferencia surge la pérdida de poder adquisitivo de aproximadamente 2,3%. No se trata de una caída nominal del sueldo, sino de un aumento que quedó por detrás del encarecimiento de bienes y servicios.
La heterogeneidad también atraviesa al Estado. Las remuneraciones del sector público nacional, sin universidades, crecieron 26,3% interanual, por debajo del promedio público y de la inflación. La distancia entre esas variaciones muestra que la recuperación mensual no elimina las diferencias acumuladas entre trabajadores.
Conviene, además, distinguir los salarios registrados del índice general. Este último aumentó 2,7% mensual y 35,6% interanual porque incorpora al empleo privado no registrado, cuya variación anual estimada fue de 55,4%. Ese componente se construye con información de la Encuesta Permanente de Hogares y tiene un rezago de cinco meses. No corresponde utilizarlo como si fuera una medición contemporánea de todos los ingresos laborales.
La caída industrial y comercial coincide con salarios formales que todavía compran menos que un año antes. Los informes no permiten cuantificar cuánto del retroceso productivo responde a esa pérdida de ingresos, pero sí documentan que la debilidad de la actividad convive con una restricción en la capacidad de consumo de los trabajadores registrados.
Tampoco el índice salarial mide por sí solo la masa de ingresos disponible: sigue remuneraciones y procura aislar cambios en horas trabajadas y composición del empleo. Por eso, una suba del salario promedio no demuestra una expansión equivalente del ingreso total de los hogares.
El dato de agosto deja pendiente, además, el balance del tercer trimestre. Todavía falta septiembre para completar esa evaluación y no corresponde presentar una nueva recesión técnica como un hecho confirmado. Hasta aquí, la evidencia es más acotada: el pequeño avance mensual de la actividad y la mejora salarial no alcanzaron para revertir las pérdidas interanuales. Para la industria, el comercio y los trabajadores formales, esa distancia sigue abierta.


