
Inversiones


por Redacción Mendoza Económico
La industria metalúrgica volvió a producir menos que un año atrás y cerró septiembre con el menor uso de sus instalaciones para ese mes desde 2016. El relevamiento de la Asociación de Industriales Metalúrgicos de la República Argentina, ADIMRA, mostró una caída interanual de 3,3%, pese al aumento de 2,5% frente a agosto. La mejora mensual no alcanzó para revertir el balance negativo de un sector afectado por la debilidad de los pedidos y la postergación de inversiones.
Entre enero y septiembre, la actividad acumuló un retroceso de 5,3%. La recuperación respecto del mes anterior debe leerse dentro de ese recorrido: hubo más producción que en agosto, pero el volumen siguió por debajo de septiembre de 2025 y el conjunto del año permaneció en terreno negativo. Son comparaciones distintas, que describen un alivio parcial sin confirmar un cambio sostenido de tendencia.
El indicador que mejor muestra la magnitud del problema es la utilización de la capacidad instalada. Se ubicó en 40,2%, una disminución de 4,3 puntos porcentuales frente al mismo mes del año anterior. El registro fue el más bajo para un septiembre de toda la serie disponible, iniciada en 2016.
La contracara es una capacidad ociosa cercana al 60%. Esa proporción describe cuánto del potencial productivo permanece sin utilizar; no significa que seis de cada diez empresas hayan cerrado. El dato permite observar la distancia entre la infraestructura existente y el nivel de producción que las firmas pueden sostener con sus pedidos actuales.
Elio Del Re, presidente de ADIMRA, atribuyó el cuadro a la debilidad de la demanda, las inversiones postergadas y la menor contratación de equipos. Su diagnóstico pone el foco en los pedidos que no llegan y en las decisiones de compra que se demoran, antes que en una insuficiencia de instalaciones para fabricar.
El deterioro atravesó ramas diversas. Fundición retrocedió 8,8% interanual y carrocerías y remolques, 7,6%. Los bienes de capital cayeron 4,4%; el equipamiento médico, 3,3%; y la maquinaria agrícola, 2,5%. También disminuyeron equipos y aparatos eléctricos y otros productos de metal. La amplitud de esas bajas muestra que las dificultades exceden a una sola especialidad industrial.
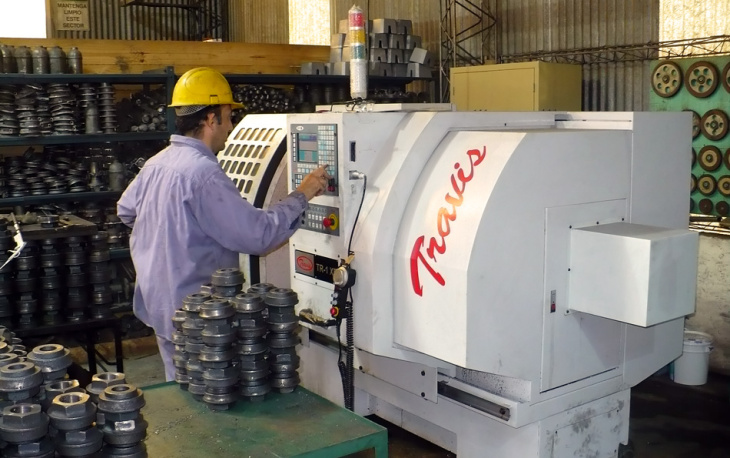
La industria metalúrgica sigue con su actividad en caída
La producción metalúrgica mendocina disminuyó 1,1% respecto de septiembre de 2025. Fue el retroceso más acotado entre las cinco provincias destacadas por el relevamiento, aunque suficiente para mantener a la actividad local en terreno negativo.
Entre Ríos encabezó las caídas, con 5,5%, seguida por Córdoba, con 4,6%; Buenos Aires, con 3,7%; y Santa Fe, con 2,3%. La dispersión territorial indica que el problema alcanza tanto a los grandes centros fabriles como a otras jurisdicciones con presencia metalúrgica.
El dato provincial no debe confundirse con el indicador nacional de capacidad instalada: el 40,2% corresponde al conjunto relevado, no a una medición específica de las fábricas mendocinas. Tampoco el descenso de 1,1% permite calcular, por sí solo, cuántos puestos de trabajo se perdieron en Mendoza. Lo que sí confirma es que la provincia participó de la contracción, aunque con menor intensidad.
La dimensión laboral agrega otra preocupación. En el país, el empleo metalúrgico se redujo 1,9% interanual, según el informe. El antecedente de Mendoza Económico sobre el deterioro del empleo formal en las provincias, publicado en abril, había situado a la metalmecánica entre las actividades afectadas. El relevamiento actual aporta una nueva observación sectorial, con otro período y alcance estadístico.
Las expectativas empresariales tampoco permiten anticipar una recuperación generalizada. El 45,2% de las firmas consultadas no espera aumentar su producción durante el próximo trimestre. Es una respuesta sobre perspectivas, no una caída ya ocurrida ni una previsión uniforme para todas las compañías.
Frente a ese escenario, ADIMRA reclama que los proyectos energéticos y mineros incorporen proveedores nacionales. Del Re destacó que existen empresas, conocimientos técnicos y trabajadores preparados para participar en esas cadenas. El planteo busca que los anuncios de inversión se traduzcan en contratos para el entramado industrial existente.
La relación entre expansión energética y actividad fabril ya había sido examinada por Mendoza Económico al analizar el contraste entre exportaciones récord y retroceso industrial. Para la metalurgia, la cuestión concreta es cuánto de esa demanda podrá convertirse en fabricación local de equipos, componentes y estructuras.
Septiembre deja una mejora frente a agosto, pero todavía insuficiente para recuperar los niveles del año anterior. Con empleo en baja e instalaciones ampliamente disponibles, la expectativa de nuevos proyectos sigue pendiente de una prueba concreta: que las órdenes de compra lleguen a las empresas y permitan sostener la producción más allá de un repunte mensual.


