
Empleo y crisis


por Claudio Alvarez / Redacción Mendoza Economico
Los despachos de vino al mercado interno cayeron un 4,7% interanual en septiembre y alcanzaron los 707.145 hectolitros. Pero detrás de ese retroceso hay una señal posiblemente más inquietante para la vitivinicultura argentina: mientras los vinos sin mención varietal ganan terreno, los varietales acumulan una contracción del 18,1% en los primeros nueve meses de 2026. Los números del Instituto Nacional de Vitivinicultura (INV) ponen en discusión una explicación repetida durante años en el sector: que los argentinos toman menos vino, pero de mayor calidad.
Esa frase nunca fue una estadística. Y los nuevos datos tampoco permiten medir por sí solos la calidad de lo que se bebe. Sí muestran, en cambio, que el consumo se desplaza hacia categorías y envases que suelen competir por precio, mientras una porción importante de la oferta diferenciada pierde volumen. Para una industria que apostó a agregar valor, el cambio merece una lectura bastante menos complaciente.
Entre enero y septiembre, los vinos sin mención varietal sumaron 3.805.515 hectolitros, un 8,7% más que en el mismo período de 2025. Su participación en los despachos nacionales pasó del 63,8% al 69,5%. Los varietales recorrieron el camino contrario: bajaron de 1.798.705 a 1.473.455 hectolitros y redujeron su participación del 32,8% al 26,9%.
En septiembre, la distancia entre ambos segmentos volvió a ampliarse. Los vinos sin mención varietal retrocedieron apenas 0,2%, mientras los varietales se desplomaron 14,3%. La contracción acumulada fue especialmente marcada en los tintos y rosados varietales, con una caída del 21,9%. Los blancos varietales, en contraste, crecieron 1,5%.
El volumen total despachado entre enero y septiembre quedó solo 0,2% por debajo del año anterior. Es decir, el mercado logra sostener casi la misma cantidad de litros gracias al crecimiento de los vinos sin mención varietal, pero cambia profundamente la composición de lo que se vende. Leer únicamente el total equivaldría a pasar por alto el problema central.
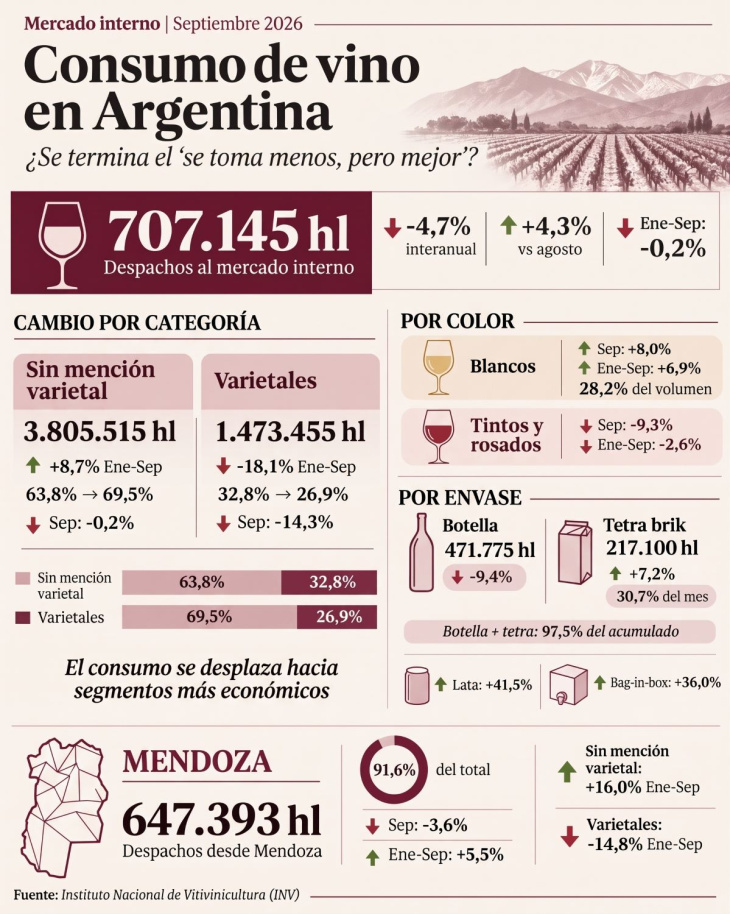
La evolución de los envases refuerza esa transformación. En septiembre, la botella cayó 9,4% interanual, hasta 471.775 hectolitros, mientras el tetra brik creció 7,2%, hasta 217.100 hectolitros, y alcanzó el 30,7% del mercado mensual. La damajuana perdió 9,9%.
En el acumulado de nueve meses, las botellas retrocedieron 2,5% y el tetra brik avanzó 5,9%. Ambos formatos explicaron el 97,5% de los despachos. Las latas y el bag-in-box registraron aumentos porcentuales, pero todavía tienen participaciones marginales: alrededor del 0,2% del volumen mensual cada uno.
Los datos no permiten identificar cuánto de este movimiento responde a menores ingresos, cambios de hábitos o decisiones comerciales. Sin embargo, sí plantean una pregunta económica relevante: ¿cuánto valor puede preservar la cadena vitivinícola si el volumen se sostiene cada vez más en segmentos de menor diferenciación comercial?
De los vinos despachados en septiembre, 647.393 hectolitros salieron de Mendoza, el 91,6% del total nacional. El volumen provincial se redujo 3,6% respecto del mismo mes de 2025. Los varietales mendocinos perdieron 13%, mientras los vinos sin mención varietal aumentaron 0,9%.
En los primeros nueve meses, Mendoza presenta una aparente paradoja: sus despachos al mercado interno crecieron 5,5%, impulsados por el 16% de aumento de los vinos sin mención varietal. Pero los varietales provinciales cayeron 14,8%, con un descenso del 18,7% entre tintos y rosados. Los blancos varietales lograron una suba del 6,3%.
La provincia mejora su volumen agregado, pero lo hace con una composición que abre interrogantes sobre la rentabilidad de los distintos eslabones de la actividad. El dato adquiere otra dimensión cuando se lo relaciona con los 44 meses consecutivos en rojo que acumula el vino en el Semáforo de Economías Regionales de CONINAGRO. Ese relevamiento señaló que la participación del productor en el precio final se había reducido del 24% histórico al 17% en agosto.
No hay una relación automática entre los despachos por categoría y lo que cobra un viñatero. Pero la combinación de menor participación del productor, problemas de costos y retroceso de los segmentos diferenciados muestra por qué una leve recuperación del volumen no alcanza para describir una mejora integral de la vitivinicultura.
El mercado externo no ofrece una compensación sencilla. Como informó Mendoza Económico al analizar las exportaciones de los primeros nueve meses de 2026, las ventas al exterior aumentaron 3,2% en volumen, pero la facturación retrocedió 4,7%, con una disminución del 7,6% en el precio promedio. El sector enfrenta así dificultades para sostener el valor tanto dentro como fuera de la Argentina.
La presión también se manifiesta en las economías regionales. En otra cobertura, Mendoza Económico expuso las advertencias de los viñateros por el aumento de costos, los precios atrasados y el riesgo de abandono de fincas. Ese cuadro resulta especialmente delicado para pequeños y medianos productores, que tienen menos margen financiero para atravesar períodos prolongados de ingresos débiles.
San Juan muestra otro extremo del deterioro: en septiembre despachó 27.879 hectolitros, un 34,6% menos que un año antes, y acumula una contracción del 48,5% en los primeros nueve meses. La disparidad provincial recuerda que las dificultades no se distribuyen de manera uniforme.
En todo el país, los blancos aumentaron 8% durante septiembre y los tintos y rosados retrocedieron 9,3%. En el acumulado, los blancos crecieron 6,9% y los vinos color disminuyeron 2,6%. La heterogeneidad es importante: no existe un único comportamiento del consumidor ni una caída idéntica para todos los productos.
Pero la dirección general del mercado debería preocupar a la industria. El volumen casi no cambia en el acumulado nacional, mientras los varietales pierden participación y los formatos de menor precio relativo ganan espacio. La idea de que el consumo se contrae porque el público elige cada vez mejores vinos ya no alcanza como explicación general.
La pregunta de fondo para Mendoza no es únicamente cuántos hectolitros consigue colocar cada bodega. Es qué tipo de vino logra vender, a qué precio y cuánto de ese ingreso queda en manos de quienes producen la uva y sostienen las fincas. Sin respuestas a esas tres cuestiones, la estabilidad estadística de los despachos puede convivir con una crisis económica cada vez más profunda.


