
Crisis


por Marcelo López Álvarez
Casi 2,9 millones de clientes, operaciones paralizadas y cientos de millones de dólares de organismos públicos expuestos. La caída de Ueno Bank dejó de ser solamente una crisis de una entidad financiera paraguaya. En tres días derivó en una investigación penal con 26 imputados, renuncias en la conducción del Banco Central y una convocatoria parlamentaria para tratar un pedido de juicio político contra el presidente Santiago Peña. Mientras tanto, los depositantes aguardan recuperar dinero que hasta el lunes podían utilizar desde sus teléfonos.
El caso permite ver, con una crudeza poco habitual, la distancia entre la promesa de las finanzas digitales y las garantías efectivas que recibe quien confía sus ahorros a una institución. Una aplicación veloz no asegura que el banco tenga patrimonio, liquidez ni controles suficientes. Y cuando el dinero atrapado pertenece a jubilados, trabajadores y organismos públicos, el problema deja de ser privado.
El Banco Central del Paraguay (BCP) decidió el 2 de noviembre iniciar el procedimiento de resolución de Ueno, comunicado el martes 3, luego de detectar que su índice de solvencia había caído por debajo de la mitad del mínimo legal, tras ajustes a los estados financieros. La medida implicó la suspensión de sus servicios y la intervención de la entidad. No se trató simplemente de una falla informática o de una corrida pasajera: la autoridad monetaria constató un problema patrimonial grave.
Ueno se había presentado como emblema de una nueva banca, con un crecimiento acelerado de clientes y una fuerte integración a pagos, tarjetas y operaciones digitales. Sin embargo, los avances comerciales no sustituyen la obligación de mantener capital frente a riesgos crediticios. La cuestión central para la investigación es cómo pudo acumularse semejante deterioro bajo supervisión oficial y si existieron operaciones con empresas vinculadas que contribuyeron a debilitarlo.
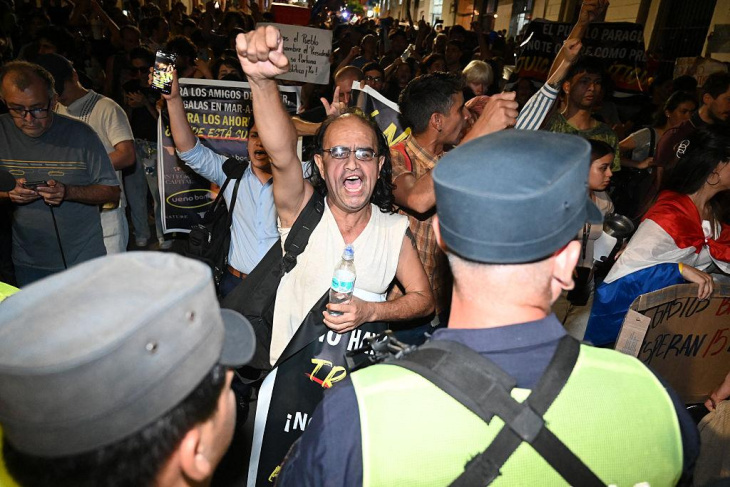
Los ahorristas paraguayos salieron a las calles anoche
Con una modificación legal aprobada de urgencia, el Gobierno paraguayo puso en marcha un mecanismo para anticipar pagos de hasta 121,76 millones de guaraníes por depositante, equivalentes a 40 salarios mínimos. Las autoridades anunciaron que este jueves 5 de noviembre comenzarían las notificaciones por correo electrónico y que las acreditaciones se iniciarían dentro de las 24 horas, con un plazo máximo de cinco días hábiles. A la hora de esta actualización, el comienzo efectivo de los depósitos no estaba acreditado de manera generalizada.
El anticipo es distinto del límite legal de protección, que alcanza 228,3 millones de guaraníes por depositante y entidad (75 salarios mínimos). Se descontarían de la primera transferencia las deudas vencidas que el cliente mantuviera con Ueno. Quienes ya tienen cuentas en otras entidades recibirían allí los fondos, mientras que para quienes operaban exclusivamente con Ueno se prevé abrir una nueva cuenta.
La ingeniería puede aliviar la urgencia cotidiana, pero no resuelve el destino de los saldos superiores a la garantía. Menos aún el de los instrumentos financieros que no son depósitos protegidos. La rapidez de una devolución parcial no debe confundirse con la recuperación íntegra del ahorro.
El Instituto de Previsión Social (IPS) mantenía aproximadamente 355 millones de dólares invertidos en Ueno, cerca del 9% de su cartera de inversiones, según la información difundida por sus responsables. La entidad también canalizaba el pago a unos 32.000 jubilados, para quienes se gestionan alternativas a fin de sostener el cronograma habitual. Que las jubilaciones puedan pagarse no implica que las inversiones del fondo estén indemnes.
Las novedades alcanzan además a Cajubi, caja previsional vinculada al personal bancario, que registraba 41.300 millones de guaraníes en Ueno y aseguró que continuaría abonando beneficios con normalidad. Es otra manifestación del problema: las instituciones que administran ingresos diferidos de trabajadores quedaron expuestas a la suerte de una entidad privada.
En el esquema de resolución, los recursos del sector público y ciertos instrumentos de inversión no reciben necesariamente la misma cobertura que los depósitos minoristas. De allí que el dato políticamente relevante no sea solo cuántos clientes están protegidos, sino cuánto dinero social puede recuperarse, en qué plazos y con qué costo. Los aproximadamente 850 millones de dólares de depósitos públicos mencionados en la cobertura internacional ilustran el tamaño potencial de la exposición, pero no constituyen una pérdida confirmada.
La Justicia paraguaya convocó este jueves a audiencias de imposición de medidas a 26 personas imputadas, entre ellas ocho directivos de Ueno, en una causa que investiga presunta lesión de confianza y otros posibles ilícitos. La imputación y las detenciones conocidas no representan condenas: será necesario establecer responsabilidades sobre operaciones, balances, decisiones crediticias y controles.
El expediente sacude al gobierno de Santiago Peña porque el mandatario fue accionista de Ueno Holding hasta marzo de 2025 y Carlos Carvallo, quien encabezó anteriormente el banco o su estructura antecesora, pasó luego a presidir el Banco Central. Carvallo dejó el cargo tras el estallido del caso. También se informó la renuncia de Marco Aurelio González al directorio del organismo. Esos antecedentes no prueban por sí solos delitos, pero justifican una investigación rigurosa sobre conflictos de interés y autonomía del regulador.
La oposición impulsó una sesión extraordinaria de Diputados para este jueves con el fin de tratar el pedido de juicio político contra Peña y el vicepresidente Pedro Alliana. Al momento de cerrar esta edición, la convocatoria no equivalía a una destitución ni a una votación consumada. La dimensión política es indiscutible: quien prometió estabilidad y confianza a los inversores debe explicar cómo se deterioró de tal manera un banco que administraba fondos de organismos estatales.
La Superintendencia de Valores paraguaya dispuso la suspensión temporal de rescates y otras operaciones de determinados fondos mutuos expuestos a Ueno y a sociedades de su grupo económico, hasta adecuar la valuación de los activos afectados y las condiciones de liquidez. La medida no equivale a declarar en quiebra todos esos fondos, pero muestra cómo las dificultades de una entidad se transmiten a vehículos de inversión que parecían separados.
Es una distinción decisiva para los consumidores: un depósito bancario, una cuota de fondo común, el saldo de una billetera y una criptomoneda no ofrecen necesariamente las mismas protecciones. El marketing digital suele reunirlos en una experiencia casi idéntica, mientras los riesgos jurídicos y económicos siguen siendo diferentes.
La crisis coincide con el avance de billeteras virtuales, plataformas de crédito y sistemas de pagos que modifican la relación de los argentinos con el dinero. Mendoza Económico describió cómo las billeteras ganan terreno entre los más jóvenes. También documentó el aumento de la morosidad de hogares y usuarios de crédito digital.
Ueno era un banco regulado, no una criptomoneda ni una billetera sin licencia bancaria. Precisamente por eso su colapso resulta tan inquietante. El problema no es que toda innovación financiera sea fraudulenta, sino que la regulación formal puede convertirse en una garantía insuficiente si faltan controles efectivos, independencia y transparencia. Tampoco hay elementos para afirmar que las criptomonedas hayan causado la insolvencia de Ueno.
Para Argentina la lección es doble. Los sistemas digitales requieren exigencias de capital y liquidez proporcionadas al riesgo, supervisión de operaciones con vinculadas, protección de los fondos de terceros y mecanismos de resolución que no abandonen a los usuarios. Además, hay que distinguir los riesgos de las fintech de los de los bancos y de las plataformas de criptoactivos, sin dejar zonas grises donde el ahorro termine desprotegido.
La respuesta no debería consistir en socializar pérdidas sin investigar a quienes tomaron las decisiones. El Estado tiene que defender a los depositantes y la continuidad de los pagos, pero también exigir responsabilidades a accionistas, administradores y supervisores. La modernización financiera no se mide solo en cantidad de usuarios o transacciones. Se mide en la capacidad de preservar el dinero de las personas cuando se apaga la pantalla.


