
Emprendedores


por Redacción Mendoza Económico
El 2,2% de inflación de octubre volvió a correr el arco de la promesa oficial. Después del 1,7% de agosto y el 1,9% de septiembre, el índice de precios al consumidor registró una segunda aceleración consecutiva. El acumulado de los primeros diez meses llegó al 26,3% y la variación interanual se ubicó en el 33,1%. La política económica sigue encontrando dificultades para perforar de manera sostenida la zona del 2% mensual, mientras la recuperación productiva pierde fuerza.
El Gobierno de Javier Milei entra en su cuarto año con una contradicción difícil de disimular: presenta la desaceleración como la prueba central del éxito económico, pero todavía necesita sostener restricciones que complican el crédito, la demanda y el empleo. El costo de estabilizar continúa presente y los beneficios productivos siguen distribuidos de manera desigual.
El detalle del informe del INDEC también limita la lectura triunfalista. La inflación núcleo fue del 1,5%, mientras los precios regulados avanzaron 2,9% y los estacionales, 5,5%. Vivienda, agua, electricidad, gas y otros combustibles encabezó las subas por divisiones, con un 4,2%. Alimentos y bebidas no alcohólicas aumentó 2% y tuvo la mayor incidencia mensual en cinco de las seis regiones estadísticas, entre ellas Cuyo.
La desaceleración del componente núcleo constituye una señal favorable, pero las tarifas y los alimentos forman parte del presupuesto real de las familias. El consumidor paga el conjunto de esos aumentos. Separarlos resulta útil para estudiar las causas del índice; no reduce el dinero necesario para cubrirlos.
Además, cuando el ingreso queda comprometido por los gastos indispensables, disminuye el margen para otras compras. Allí aparece la conexión entre precios, consumo y producción: el ajuste de los hogares se convierte en menos pedidos para comercios y fábricas. El problema económico excede, por lo tanto, la discusión sobre unas décimas mensuales.
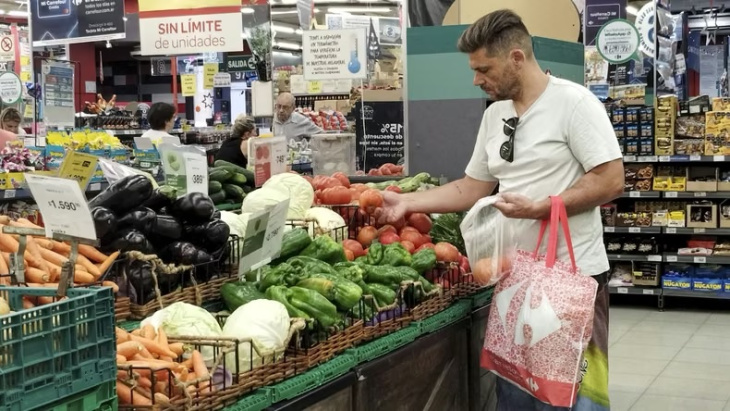
Los estacionales fueron uno de los productos que presionaron la inflación de octubre
El deterioro de las expectativas ofrece otra medida de esa dificultad. Como analizó Mendoza Económico, el último REM recortó al 0,7% la previsión de crecimiento para 2026. Se trata de una encuesta entre especialistas privados, no de una proyección propia del Banco Central. Su revisión, sin embargo, amplía la distancia con el 3% que el Gobierno utilizó como supuesto para este año en el proyecto de Presupuesto 2027.
El relevamiento también estimó una contracción desestacionalizada del 2,3% para el tercer trimestre, después de la caída del 0,6% registrada en el segundo. La recesión técnica depende de que ese pronóstico se confirme con el dato oficial. Anticiparla como un hecho consumado sería incorrecto; ignorar la advertencia también lo sería.
En la industria, el obstáculo tiene una expresión concreta. La falta de demanda interna sigue siendo el principal límite para producir más: el 54% de las empresas la identificó como su mayor restricción en la encuesta de tendencia de negocios del INDEC correspondiente a septiembre. Apenas el 11,2% esperaba mejorar su situación entre octubre y diciembre.
Estas respuestas ayudan a explicar por qué una baja de tasas, aun cuando resulte necesaria, puede ser insuficiente. Una empresa con pedidos escasos no decide invertir solamente porque consiga financiamiento algo más barato. También necesita perspectivas de ventas, capacidad de pago y cierta previsibilidad sobre sus costos.
El cierre de la fábrica de Stanley Black & Decker en Justo Daract, San Luis, expone el costo laboral de ese escenario. La planta elaboraba discos abrasivos y su clausura implicó la desvinculación de 61 trabajadores. La compañía confirmó que mantendrá su actividad comercial en la Argentina.
La distinción importa. La continuidad de una marca en el mercado puede coexistir con la desaparición de su producción local. Para la empresa, conservar clientes y distribuidores permite sostener el negocio; para la localidad que pierde la fábrica, el balance incluye salarios, oficios y actividad económica que dejan de generarse allí.
Un caso no alcanza para explicar toda la industria, pero sí obliga a revisar qué se considera una señal de normalidad. Que los productos continúen disponibles en las góndolas no significa que permanezca el trabajo necesario para fabricarlos en el país. La disponibilidad de bienes y la fortaleza de la estructura productiva son dimensiones diferentes.
Durante su participación en el Alaya Summit, en Mendoza, Fernando Sedano, de Morgan Stanley, señaló que el programa financiero había quedado “un poco obsoleto” ante la volatilidad internacional. Su observación se concentró en las condiciones de financiamiento y los compromisos de deuda.
Sedano mantuvo una visión favorable sobre el rumbo general y consideró que la etapa más difícil podría haber quedado atrás. Por eso, atribuirle una descalificación de todo el plan económico deformaría su posición. La advertencia resulta relevante precisamente porque proviene de alguien que conserva una mirada constructiva: incluso desde esa perspectiva aparecen dificultades para sostener el esquema financiero previsto.
El financiamiento externo tampoco es una cuestión separada de la producción. Cuando se encarece o se restringe, aumenta la presión sobre los recursos disponibles y se estrecha el margen de maniobra de la política económica. La estabilidad requiere algo más que anunciar que los desequilibrios ya fueron resueltos.
La última licitación de deuda en pesos volvió visible esa tensión. El Tesoro adjudicó alrededor de $8,9 billones frente a compromisos totales cercanos a $10,6 billones, dejando aproximadamente $1,7 billones disponibles en el mercado. La refinanciación efectiva quedó en torno al 84% al considerar el conjunto de los pagos.
El resultado combina una menor absorción de pesos con mayores exigencias de los inversores en tasas y plazos. Presentarlo exclusivamente como una decisión voluntaria de impulsar la actividad omite las restricciones del financiamiento. Al mismo tiempo, la liquidez que queda disponible puede contribuir a moderar las tasas de corto plazo.
Pero esa posibilidad abre otro interrogante: qué harán los tenedores con esos fondos. Pueden colocarlos nuevamente, destinarlos a otros activos o buscar cobertura cambiaria. Dejar pesos en el sistema financiero no garantiza que se transformen en préstamos para producir y consumir, y mucho menos que ese proceso ocurra de inmediato.
El dato de inflación tampoco permite afirmar que habrá un endurecimiento monetario automático. Sí vuelve más delicado el equilibrio: tasas elevadas dificultan la recuperación, mientras una relajación que provoque presión cambiaria puede complicar la desaceleración de precios. Caputo administra esa tensión con instrumentos financieros, pero sus consecuencias se trasladan al empleo y los ingresos.
La discusión de fondo es hasta cuándo puede sostenerse una estabilización cuya promesa productiva sigue postergada. Después de casi tres años, pedir paciencia exige mostrar resultados que excedan la comparación con el punto de partida. El Gobierno todavía debe demostrar que puede bajar la inflación sin convertir el debilitamiento del mercado interno en una condición permanente del programa.


