
Desarrollo


por Marcelo López Álvarez
Las exportaciones argentinas de vino crecieron 28% en volumen durante octubre, pero el dato que describe mejor la situación de la industria está en el acumulado del año: se vendió un 5,4% más de vino y se recibieron un 2,6% menos de dólares. El repunte de un mes no alcanza para esconder una tendencia preocupante: la vitivinicultura necesita colocar cada vez más litros en el exterior para obtener menos ingresos.
El informe de comercialización externa del Instituto Nacional de Vitivinicultura (INV) deja al descubierto una transformación que va más allá de la coyuntura. El vino a granel gana terreno mientras retrocede el fraccionado, el segmento que concentra la mayor parte de la facturación y una proporción decisiva del valor agregado en origen. Para Mendoza, donde se concentra el núcleo exportador del sector, no se trata de una cuestión estadística: está en discusión qué parte del negocio permanece en la provincia y cuánto ingreso genera la cadena productiva.
En octubre se exportaron 218.481 hectolitros, un 28% más que en el mismo mes de 2025. Las ventas generaron 68,1 millones de dólares, un incremento interanual del 19,3%. Los envíos de vinos fraccionados aumentaron 10,9% y los de granel avanzaron 87,8%.
Son resultados positivos, pero sería un error presentarlos como la superación de la crisis. Las operaciones de comercio exterior tienen estacionalidad y están condicionadas por la logística. Los cierres del Paso Internacional durante el invierno pueden desplazar embarques de un mes al siguiente y distorsionar las comparaciones mensuales. Por eso, para evaluar el desempeño real de la actividad, importa mucho más el acumulado de enero a octubre que una mejora aislada.
Entre enero y octubre de 2026, Argentina exportó 1.691.647 hectolitros de vino, frente a 1.605.579 del mismo período de 2025. El avance del 5,4% en volumen contrasta con la evolución de la facturación: pasó de 554,8 millones a 540,4 millones de dólares, una baja del 2,6%. En otras palabras, se vendieron aproximadamente 86.000 hectolitros adicionales, pero ingresaron cerca de 14,5 millones de dólares menos.
La tendencia ya aparecía en el balance de los primeros nueve meses, cuando Mendoza Económico advirtió que las exportaciones crecían en litros y retrocedían en dólares. Octubre moderó la caída de la facturación acumulada, pero no la revirtió.
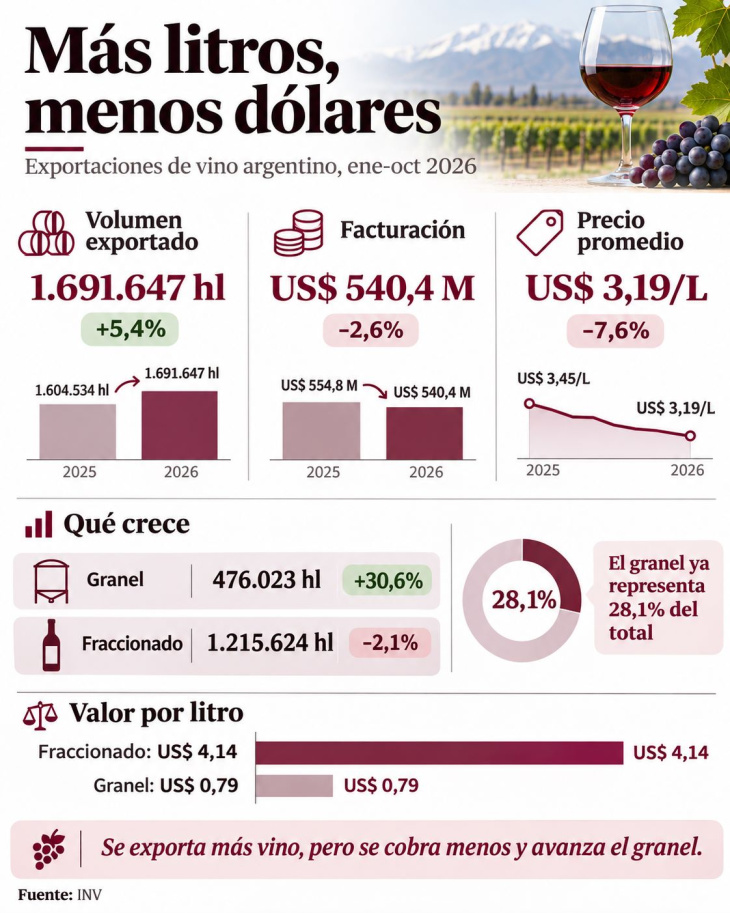
Las exportaciones de vino cambian su composición
La explicación está, en buena medida, en el valor obtenido por cada litro. Según el INV, el precio medio de exportación descendió de 3,46 a 3,19 dólares por litro, una caída del 7,6%.
Esa reducción sintetiza el problema: el aumento de las cantidades no compensa el deterioro del precio promedio. Exportar más deja de equivaler a facturar más. Y cuando la mejora del volumen se apoya en categorías de menor valor unitario, la distancia entre ambas variables se amplía.
El comportamiento tampoco fue lineal. En julio y agosto, la facturación por exportaciones de vino registró caídas interanuales del 43,8% y del 27,3%, respectivamente. Septiembre y octubre ofrecieron una recuperación, pero las dificultades logísticas del invierno también obligan a evitar conclusiones automáticas a partir de esos saltos mensuales.
El cambio más significativo está en la composición de las exportaciones. Los envíos de vino a granel alcanzaron 476.023 hectolitros entre enero y octubre, un crecimiento interanual del 30,6%. En cambio, las exportaciones de vino fraccionado cayeron 2,1%, hasta 1.215.624 hectolitros.
Así, el granel pasó de representar aproximadamente 22,7% del volumen exportado en 2025 al 28,1% en 2026. Casi tres de cada diez litros que salen del país lo hacen sin fraccionar en origen.
La brecha de precios permite dimensionar la diferencia económica entre ambos negocios: el vino fraccionado se exportó a un promedio de 4,14 dólares por litro, mientras el granel obtuvo 0,79 dólares. No son productos idénticos ni todos los vinos a granel tienen el mismo destino, pero la comparación muestra cuánto pesa la composición de las ventas en la facturación total.
Además, el propio granel sufrió una reducción de 17,8% en su precio medio. Aunque su volumen aumentó 30,6%, la facturación de ese segmento creció apenas 7,4%. En el fraccionado, los ingresos retrocedieron 3,3%, hasta 502,8 millones de dólares.
Este desplazamiento no comenzó en octubre. Un análisis previo de Mendoza Económico sobre el negocio del vino a granel ya mostraba cómo esa modalidad estaba modificando la estructura exportadora. El desafío no consiste en desconocer que el granel puede abrir mercados y sostener operaciones, sino en advertir el riesgo de depender cada vez más de ventas de menor precio mientras se achica el fraccionamiento en origen.
Cuando el vino se envasa fuera del país, una parte de las actividades asociadas al fraccionamiento, los envases y la presentación comercial se realiza en destino. Eso no significa que todo el valor se pierda automáticamente, pero sí pone en discusión la capacidad argentina para retener trabajo industrial, diferenciación y posicionamiento de marca en su territorio.
Los vinos sin mención varietal aumentaron 33,5% en volumen durante los primeros diez meses, impulsados principalmente por envíos a granel que prácticamente se triplicaron. Los varietales, en cambio, crecieron apenas 1,1% en cantidad, mientras su facturación cayó 2,8%. Dentro de ese grupo, los varietales fraccionados retrocedieron 1,8% en volumen y 3,1% en valor.
La señal es especialmente delicada para una industria que durante décadas invirtió en la identificación de origen, la diferenciación y la proyección internacional de sus vinos. El problema no es únicamente cuánto vino se vende, sino qué vino consigue colocar Argentina y a qué precio.
El cuadro se vuelve más preocupante si se observa el mercado interno. Mendoza Económico también informó sobre la caída de los despachos y el retroceso de los varietales en el consumo argentino. La presión sobre las categorías diferenciadas, por lo tanto, no se limita al comercio exterior.
Los espumosos ofrecieron una mejora parcial, con un aumento de 12% en volumen y de apenas 1,3% en facturación. Su precio promedio retrocedió 9,5%, otra señal de que el crecimiento físico no está acompañado por una mejora equivalente del negocio.
Las exportaciones de mosto concentrado llegaron a 81.355 toneladas, 18,2% por encima de igual período de 2025. Sin embargo, su facturación creció solo 8,1%, debido a una baja de 8,5% en el precio promedio por tonelada.
Al sumar vinos y mostos, el complejo vitivinícola obtuvo 657,9 millones de dólares, frente a 664,9 millones un año antes. El resultado es una caída interanual cercana al 1%. El avance del mosto moderó las pérdidas, pero no alcanzó para revertirlas.
El deterioro exportador no puede analizarse de manera aislada de la situación productiva de Mendoza. La caída de precios y de facturación no se traslada de forma mecánica a cada bodega o productor, pero estrecha los márgenes de una actividad que ya enfrenta dificultades en el mercado interno, costos elevados y problemas de rentabilidad.
El Semáforo de Economías Regionales de CONINAGRO, analizado por Mendoza Económico, acumulaba 44 meses consecutivos en rojo para el vino y el mosto hasta agosto de 2026. Ese indicador y los datos de exportaciones miden fenómenos diferentes, pero coinciden en describir un negocio sometido a tensiones prolongadas.
Por eso, presentar el crecimiento de octubre como una recuperación puede llevar a un diagnóstico equivocado. La vitivinicultura argentina exporta más litros, obtiene menos dólares por litro y se apoya cada vez más en el granel, mientras los productos fraccionados pierden terreno. El interrogante de fondo no es si los embarques pueden volver a crecer durante otro mes, sino si la industria conseguirá recuperar ingresos, preservar el valor agregado en origen y distribuir mejor los resultados de la actividad a lo largo de toda la cadena.
Con los números de enero a octubre sobre la mesa, la crisis exportadora continúa.


